
Zum Inhalt springen
Kostenloses ErstgesprächErstgespräch

Newsflow

Aufsicht allgemein

Rundschreiben, Maßnahmen und Mitteilungen der BaFin sowie Vorhaben der EU-Kommission für den Finanzsektor.

Redaktionell gepflegte Information, keine Rechts­be­ra­tung. Den Stand nennt die verlinkte Primärquelle.

Mit einem Rundschreiben ver­öf­fent­licht die BaFin ihre Ver­wal­tungs­pra­xis oder ihre Geset­zes­aus­le­gung zu Einzelfragen oder zu einem Themenkomplex. Zu den Rundschreiben zählen die MaRisk, die Min­dest­an­for­de­run­gen an das Risi­ko­ma­nage­ment, und die MaGo, die Min­dest­an­for­de­run­gen an die Geschäfts­or­ga­ni­sa­tion von Ver­si­che­rungs­un­ter­neh­men.

Bestimmte Maßnahmen gegenüber Kre­dit­in­sti­tu­ten und Geschäfts­lei­tern ver­öf­fent­licht die BaFin auf ihrer Webseite.

Grundlage ist das Finanz­dienst­leis­tungs­auf­sichts­ge­setz (FinDAG). Nach § 4 übernimmt die Bundesanstalt die Aufgaben der Bun­des­auf­sichts­äm­ter für das Kreditwesen, das Ver­si­che­rungs­we­sen und den Wert­pa­pier­han­del. Innerhalb ihres gesetzlichen Auftrags ist sie auch dem Schutz der kollektiven Ver­brau­cher­inter­es­sen verpflichtet.

#Qvestcon

Aufsicht

BaFin setzt der Deutschen Bank neue Fristen
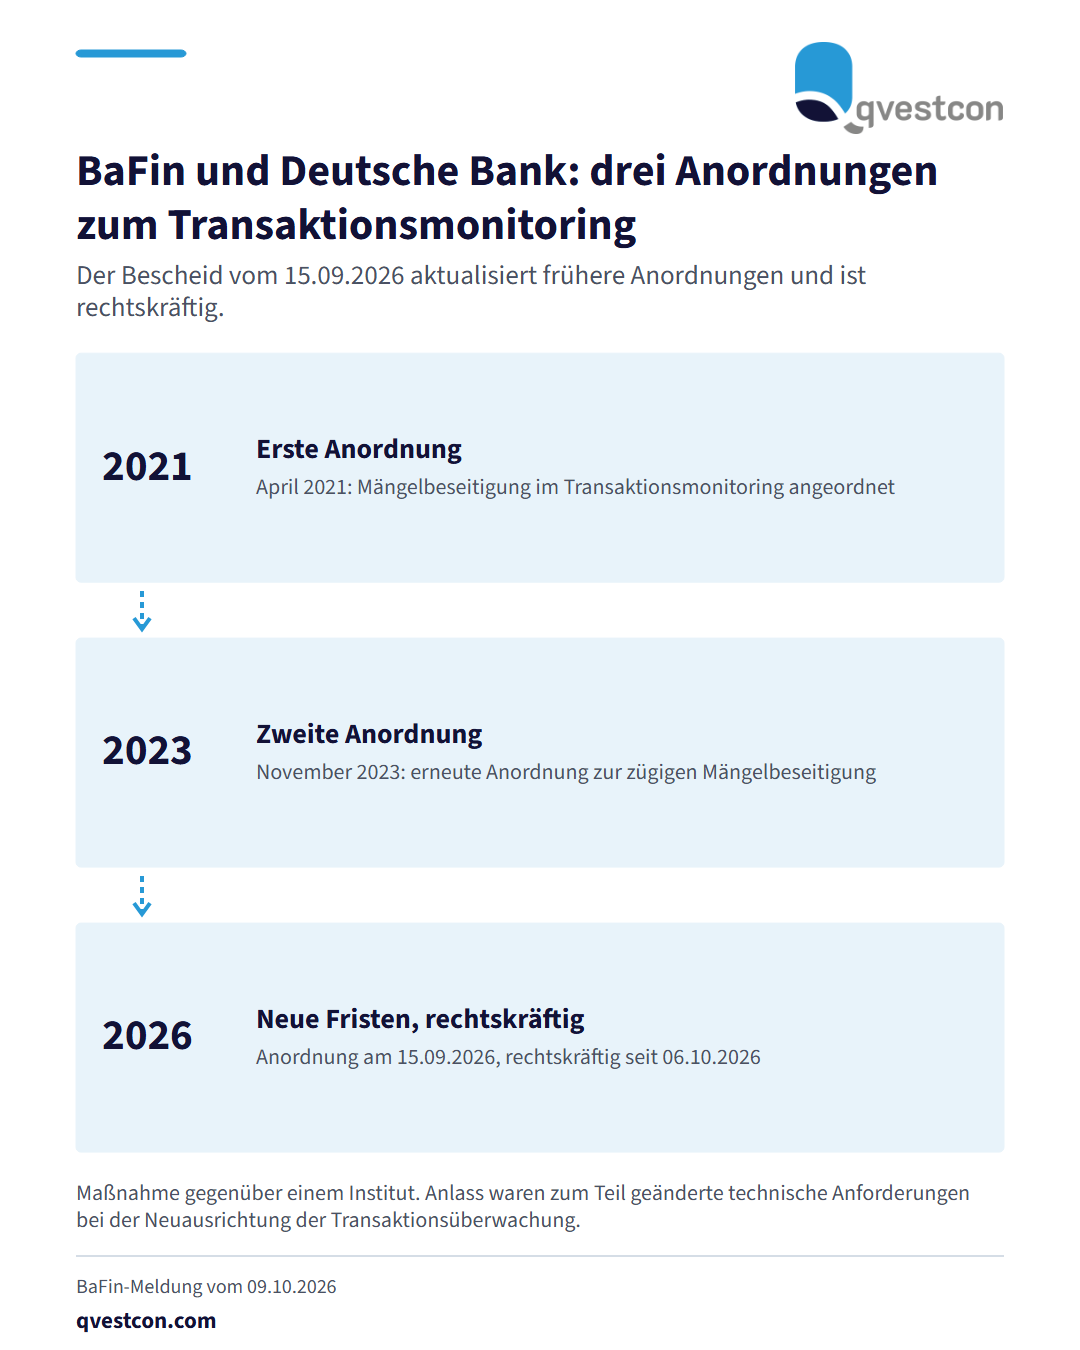
Zeitachse mit drei Schritten: Im April 2021 ordnet die BaFin die Beseitigung von Mängeln im Transaktionsmonitoring an. Im November 2023 folgt eine weitere Anordnung. Am 15.09.2026 setzt die BaFin neue Fristen, der Bescheid ist seit dem 06.10.2026 rechtskräftig.

Die BaFin hat am 15. September 2026 gegenüber der Deutsche Bank AG neue Fristen für die Beseitigung von Mängeln bei Daten­ver­ar­bei­tungs­sys­te­men angeordnet. Die Systeme überwachen Transaktionen, um Geldwäsche und Ter­ro­ris­mus­fi­nan­zie­rung zu verhindern. Die BaFin ver­öf­fent­lichte die Maßnahme am 9. Oktober 2026. Grundlage ist laut BaFin § 51 Absatz 2 Satz 1 des Geld­wä­sche­ge­set­zes in Verbindung mit § 25h Absatz 5 des Kre­dit­we­sen­ge­set­zes. Der Bescheid ist seit dem 6. Oktober 2026 rechtskräftig. Er aktualisiert frühere Anordnungen vom April 2021 und November 2023, weil die Neu­aus­rich­tung der Trans­ak­ti­ons­über­wa­chung laut BaFin wegen geänderter technischer Anforderungen zum Teil neue Fristen erforderte. Nach der BaFin-Meldung sind Kre­dit­in­sti­tute verpflichtet, Daten­ver­ar­bei­tungs­sys­teme zu betreiben, um verdächtige Geschäfts­be­zie­hun­gen und Transaktionen im Zah­lungs­ver­kehr zu erkennen, und relevante Transaktionen an die Zentralstelle für Finanz­trans­ak­ti­ons­un­ter­su­chun­gen (FIU) zu melden. Einordnung von Qvestcon: Compliance und COO können Mängelstand, Fristen und Ver­ant­wort­li­che für ihr Trans­ak­ti­ons­mo­ni­to­ring dokumentieren und in der Prü­fungs­pla­nung nachhalten.

Quelle: BaFin →

Die Meldungen verweisen auf Ori­gi­nal­quel­len und sind keine Rechts­aus­kunft. Stand 19.10.2026, 40 aktive Quellen.