Zum Inhalt springen
Kostenloses ErstgesprächErstgespräch

Newsflow

Ver­si­che­rungs­auf­sicht

Aufsicht und Regulierung für Erst­ver­si­che­rer: EIOPA, BaFin, Solvency II, MaGo und die Positionen des GDV.

Nach § 294 VAG ist das Hauptziel der Beauf­sich­ti­gung der Schutz der Ver­si­che­rungs­neh­mer und der Begünstigten von Ver­si­che­rungs­leis­tun­gen. EIOPA steht im Zentrum der Aufsicht über Ver­si­che­run­gen und betriebliche Alters­ver­sor­gung in der EU.

Die Finanz­auf­sicht achtet auf die dauernde Erfüllbarkeit der Ver­pflich­tun­gen aus den Ver­si­che­run­gen und auf die Solvabilität. Für die Geschäfts­or­ga­ni­sa­tion gilt § 23 VAG. Sie muss wirksam und ordnungsgemäß sein. Die BaFin hat ihre Min­dest­an­for­de­run­gen an die Geschäfts­or­ga­ni­sa­tion von Ver­si­che­rungs­un­ter­neh­men unter Solvabilität II (MaGo) überarbeitet; die Neufassung trat am 14.10.2025 in Kraft.

#Qvestcon

Versicherung

BaFin-Rundschreiben 13/2026: Neue Mel­de­pflich­ten für Pen­si­ons­kas­sen beim Arbeitgeber-Siche­rungs­fall

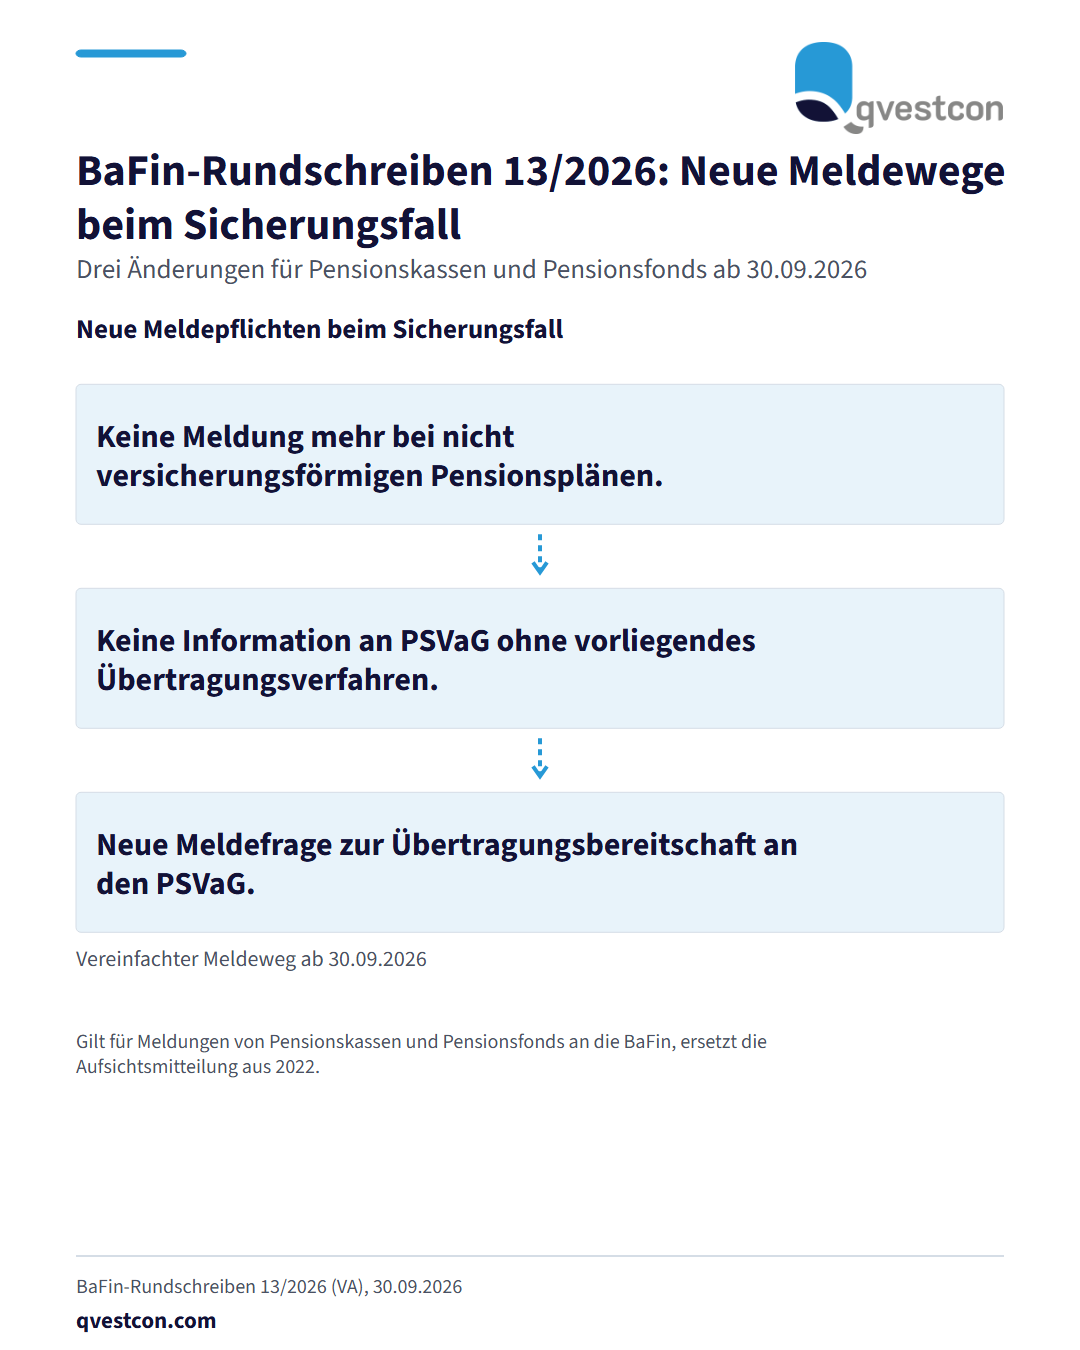
Ablaufdarstellung mit drei Änderungen aus dem BaFin-Rundschreiben 13/2026 zum Arbeitgeber-Sicherungsfall: keine Meldepflicht mehr bei nicht versicherungsförmigen Pensionsplänen, keine Information an den PSVaG ohne Übertragungsverfahren und eine neue Meldefrage zur Übertragungsbereitschaft.

Die BaFin hat am 30. September 2026 das Rundschreiben 13/2026 (VA) ver­öf­fent­licht und damit die Auf­sichts­mit­tei­lung aus dem Jahr 2022 zum Siche­rungs­fall bei einem Arbeitgeber ersetzt. Pensionsfonds müssen künftig keine Meldung mehr an die BaFin abgeben, wenn der Siche­rungs­fall nicht ver­si­che­rungs­för­mige Pensionspläne betrifft. Zudem informiert die BaFin die Pensionskasse, den Pensionsfonds und den Pensions-Sicherungs-Verein (PSVaG) nicht mehr, wenn kein Über­tra­gungs­ver­fah­ren vorliegt. Das Meldedokument wurde um die Frage ergänzt, ob die Einrichtung eine Übertragung von Vermögen und Ver­bind­lich­kei­ten auf den PSVaG befürwortet. Ver­ant­wort­li­che bei Pen­si­ons­kas­sen und Pensionsfonds sollten ihre internen Meldeprozesse zum Siche­rungs­fall auf diese drei Änderungen hin prüfen und die Mel­de­un­ter­la­gen entsprechend anpassen.

Quelle: BaFin →

Versicherung

Büro­kra­tie­kos­ten für Versicherer steigen laut Bundesbank auf zehn Prozent des Umsatzes

Die Büro­kra­tie­kos­ten für Versicherer sind laut einer Son­der­be­fra­gung der Deutschen Bundesbank zwischen 2022 und 2024 von rund sieben auf rund zehn Prozent des Jah­res­um­sat­zes gestiegen, der höchste Anstieg aller erfassten Branchen. Der Gesamtverband der Deutschen Ver­si­che­rungs­wirt­schaft (GDV) berichtet, dass Anfang 2026 rund 64 Prozent der Unternehmen aus dem Finanz- und Ver­si­che­rungs­we­sen Regulierung als drängendes Problem für die kommenden sechs Monate einstuften, Anfang 2022 waren es noch 46 Prozent. Eine Studie der Universität St. Gallen stellt fest, dass der Regu­lie­rungs­rah­men für Versicherer seit 2014 umfassender und komplexer geworden ist, unter anderem durch Anforderungen an Solvenz, Governance, Nach­hal­tig­keit, Digi­ta­li­sie­rung, Datenschutz und IT-Resilienz. Der GDV verweist auf Über­schnei­dun­gen zwischen mehreren Regelwerken, darunter der Digital Operational Resilience Act (DORA) für digitale Betriebs­sta­bi­li­tät, der AI Act für den Einsatz künstlicher Intelligenz, der Cyber Resilience Act und Solvency II, und fordert einen stärker risi­ko­ba­sier­ten Ansatz sowie weniger Dop­pel­re­gu­lie­rung.

Quelle: GDV →

Versicherung

VSAAG beschlossen: Bafin erhält mehr Auf­sichts­be­fug­nisse, Versicherer müssen Sanie­rungs­pläne erstellen

Bundestag und Bundesrat haben am 25. September 2026 das Versicherungs-Sanierungs-Abwicklungs-und-Auf­sichts­än­de­rungs-Gesetz (VSAAG) beschlossen. Es setzt den Solvency-II-Review und die Insurance Recovery and Resolution Directive (IRRD) in deutsches Recht um. Die Bafin kann künftig früher eingreifen, wenn sich die Solvabilität eines Versicherers absehbar ver­schlech­tert, bereits bevor die vor­ge­schrie­bene Sol­venz­ka­pi­tal­an­for­de­rung unter­schrit­ten ist. Versicherer und Ver­si­che­rungs­grup­pen, die zusammen mindestens 60 Prozent des deutschen Lebens- und Nicht­le­bens­mark­tes abdecken, müssen präventive Sanie­rungs­pläne mit Früh­warn­in­di­ka­to­ren erstellen und regelmäßig aktualisieren. Für ausgewählte Ver­si­che­rungs­grup­pen mit mindestens 40 Prozent Markt­ab­de­ckung erstellt eine neue Abwick­lungs­be­hörde bei der Bafin Abwick­lungs­pläne und bewertet deren Abwick­lungs­fä­hig­keit. Die neuen Regeln gelten ab dem 30. Januar 2027, den Unternehmen bleiben damit gut vier Monate für die letzten Umset­zungs­schritte. #Banken #Versicherer #Finanz­dienst­leis­ter #Prü­fungs­pla­nung #Qvestcon #MarkusJunge

Quelle: GDV →

Die Meldungen verweisen auf Ori­gi­nal­quel­len und sind keine Rechts­aus­kunft. Stand 11.10.2026, 39 aktive Quellen.