
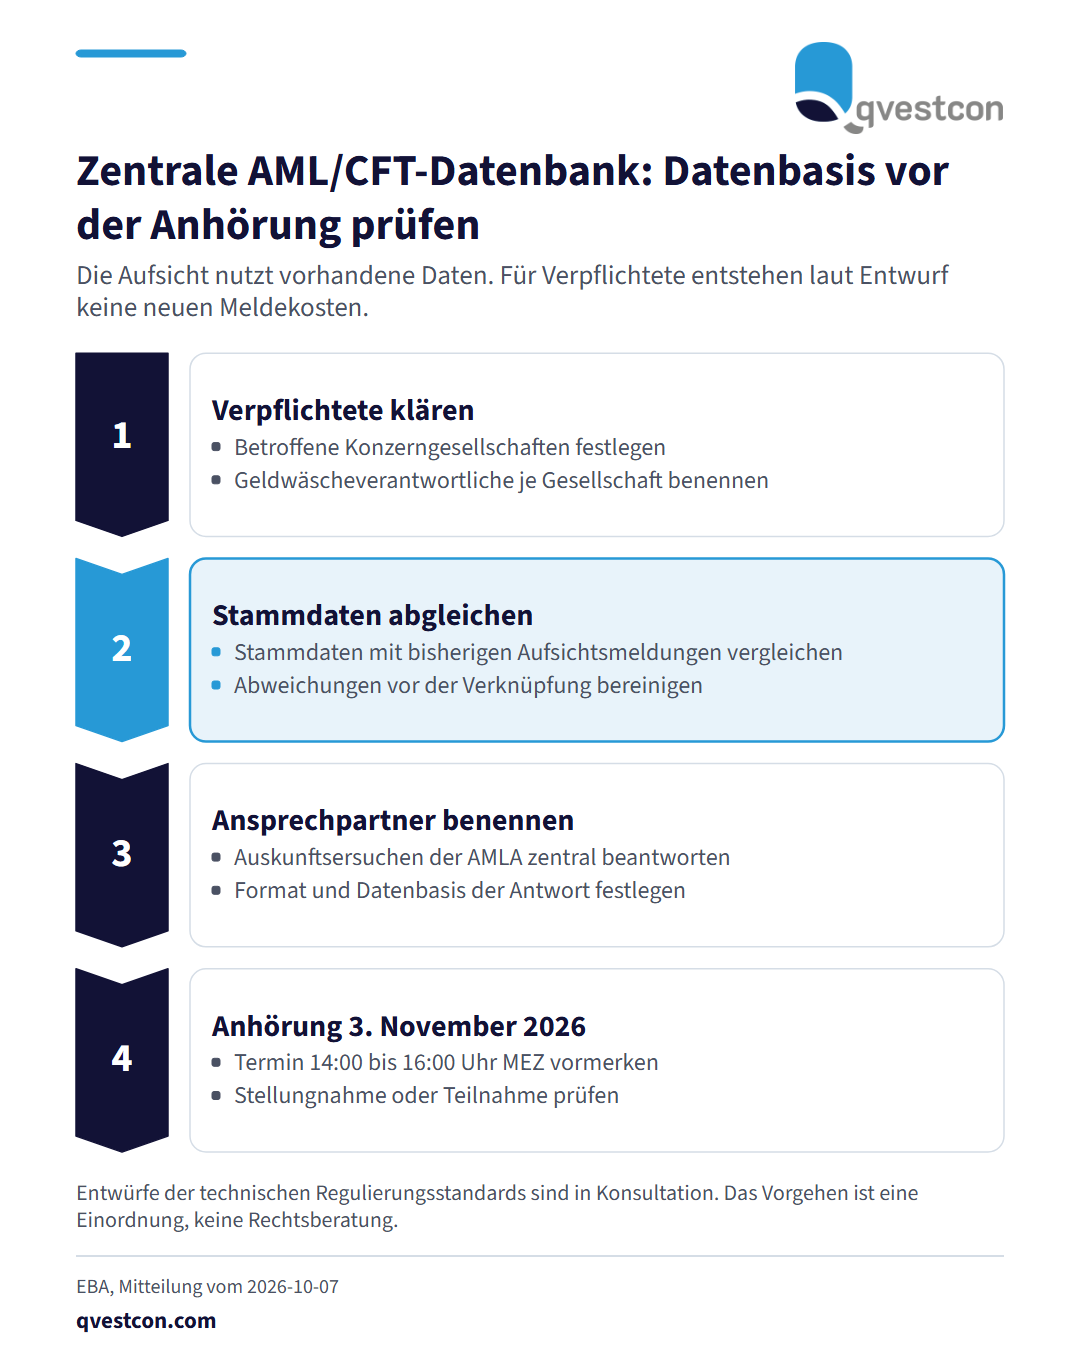
Die EU-Behörde zur Geldwäschebekämpfung AMLA (Anti-Money Laundering Authority) hat am 7. Oktober 2026 die Konsultation zu den Entwürfen für technische Regulierungsstandards (RTS) zur zentralen AML/CFT-Datenbank gestartet. AML/CFT steht für Geldwäsche- und Terrorismusfinanzierungsbekämpfung. Die öffentliche Anhörung findet am 3. November 2026 von 14:00 bis 16:00 Uhr MEZ statt. Was das für die Praxis heißt: Die Datenbank ist der zentrale Punkt, an dem die Aufsichtsbehörden der EU Informationen melden und abrufen. Sie führt Daten zu einzelnen Verpflichteten, also zu Instituten mit Geldwäschepflichten, und zu den Aufsichtsbehörden samt ihren Tätigkeiten zusammen. Die Meldung an die Datenbank erfolgt laut Entwurf durch die Aufsichtsbehörden. Die Entwürfe greifen zuerst auf Daten zurück, die die Aufsicht bereits hält oder ohnehin erhebt. Laut AMLA entstehen dadurch für Verpflichtete keine neuen Meldekosten. Wo möglich, soll die Meldung automatisiert laufen. Die Entwürfe legen außerdem die Wesentlichkeitsschwelle fest, ab der ein Verstoß gemeldet wird, und die Bedingungen, unter denen die AMLA weitere Informationen anfordern darf. Für einige Fälle ist eine stufenweise Anwendung vorgesehen. Empfohlene Reihenfolge für Compliance, Geldwäschebeauftragte und Prüfungsplanung: 1. Klären, ob das Haus zu den Verpflichteten zählt und welche Konzerngesellschaften betroffen sind. 2. Die Stammdaten der Gesellschaften, die Zuständigkeiten und die bereits an die Aufsicht gemeldeten Angaben abgleichen. Da die Entwürfe zuerst auf vorhandene Aufsichtsdaten zurückgreifen, ist es sinnvoll, Abweichungen vorab zu klären. 3. Das Verfahren zur Anforderung weiterer Informationen vorbereiten: Wer im Haus antwortet, in welchem Format und auf welcher Datenbasis. 4. Prüfen, ob eine Stellungnahme oder die Teilnahme an der Anhörung am 3. November 2026 sinnvoll ist. Woran sich die Umsetzung erkennen lässt: Es gibt eine aktuelle Liste der meldepflichtigen Einheiten, einen benannten Ansprechpartner für Auskunftsersuchen und einen Abgleich der Stammdaten mit den Aufsichtsmeldungen. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank scheitert die Datenkonsistenz selten an der Technik und häufiger an unklaren Zuständigkeiten zwischen Konzerngesellschaften. Ein fester Termin für die Prüfungsplanung hat sich bewährt. Zu den Zeiträumen: Die Entwürfe sehen eine stufenweise Anwendung vor. Konkrete Termine nennt die Mitteilung nicht. Die Einordnung ersetzt keine Rechtsberatung.