
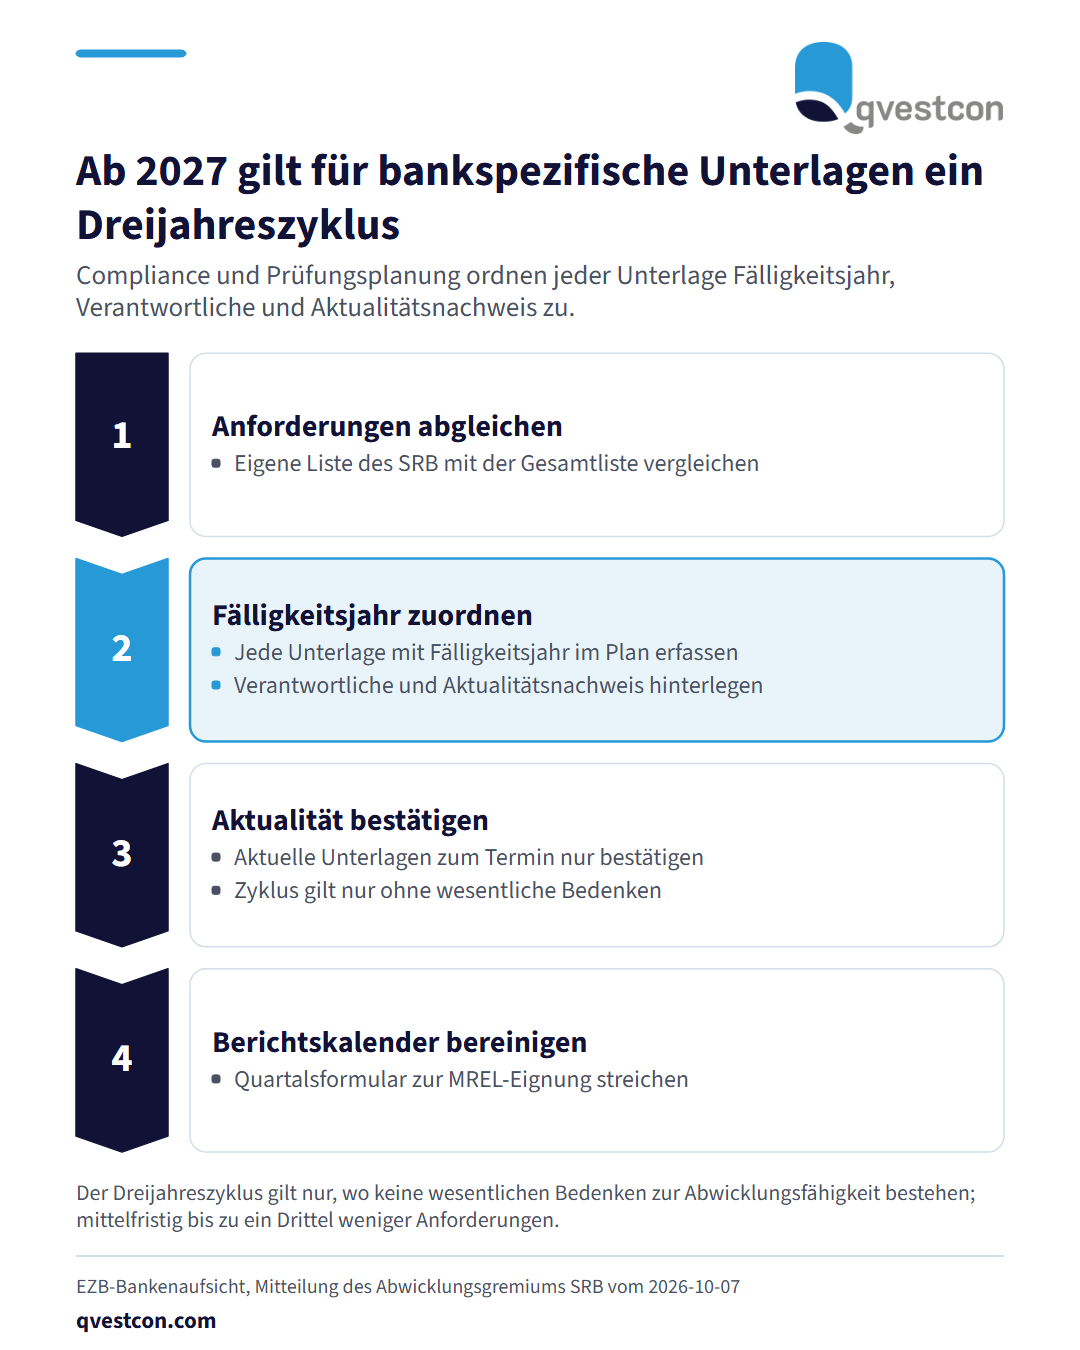
Das Einheitliche Abwicklungsgremium (Single Resolution Board, SRB) hat am 7. Oktober 2026 seine Liste der Konsultationen und Anforderungen an die Bankenbranche für 2027 veröffentlicht. Die wichtigste Änderung: Für bankspezifische Unterlagen gilt ab 2027 ein dreijähriger Einreichungszyklus statt jährlicher Anforderungen. Voraussetzung ist, dass keine wesentlichen Bedenken zur Abwicklungsfähigkeit bestehen. Das vierteljährliche Bestätigungsformular zur MREL-Eignung gemeldeter Verbindlichkeiten (MREL: Mindestanforderung an Eigenmittel und berücksichtigungsfähige Verbindlichkeiten) entfällt mit sofortiger Wirkung. Was Banken jetzt tun sollten: 1. Die Liste mit dem eigenen Prioritätsschreiben des SRB abgleichen. Nach Angabe des SRB hat jede Bank bereits eine auf ihre Situation zugeschnittene Aufstellung erhalten. 2. Für jede bankspezifische Unterlage den Platz im Dreijahreszyklus in die Prüfungsplanung eintragen. 3. Bestehende Unterlagen auf Aktualität und Zweckmäßigkeit prüfen. Sind sie aktuell, kann laut SRB zum Fälligkeitstermin eine Bestätigung statt einer erneuten Einreichung genügen. 4. Das vierteljährliche MREL-Bestätigungsformular aus dem Berichtskalender nehmen. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank lohnt sich ein einheitlicher Fristenplan, der Anforderungen der Abwicklungsbehörde und der laufenden Aufsicht gemeinsam abbildet. Als Umsetzungsstand bietet sich an: Für jede Unterlage sind ein Verantwortlicher, ein Fälligkeitsjahr und ein Aktualitätsnachweis hinterlegt. Der SRB geht mittelfristig, unter der Annahme stabiler Rechtslage und bei durchgehend zufriedenstellender Abwicklungsfähigkeit, von bis zu einem Drittel weniger jährlichen Anforderungen für diese Unterlagen aus. Die Anforderungen im Einzelfall richten sich nach den Abwicklungsfähigkeitsbewertungen, Testergebnissen und Vor-Ort-Prüfungen.