
Zum Inhalt springen
Kostenloses ErstgesprächErstgespräch

Qvestcon News

KI-Agenten in Bankprozessen: Nachweis durch Ent­schei­dungs­spur und Tests

Wer KI-Agenten in Kre­dit­pro­zes­sen einsetzt, braucht vor dem Start Abnah­me­kri­te­rien, im Betrieb Einblick und danach einen Nachweis. Das beschreibt ein Anbieter von Pro­zes­sor­ches­trie­rung in seinem Rückblick auf ein Webinar zur Version 8.10. Das Beispiel ist ein Kreditantrag einer politisch exponierten Person, bei dem ein KI-Agent und ein menschlicher Prüfer die Identitäts- und Geld­wä­sche­prü­fung (KYC) übernehmen. Vor dem Pro­duk­tiv­start prüfen die Tests das Verhalten des Agenten nach Bedeutung statt nach exaktem Wortlaut: per Ähn­lich­keits­prü­fung und per Bewertung durch ein Prüfmodell mit festgelegter Schwelle. Im Betrieb zeigt die Überwachung den Zustand des Agenten und die Werkzeuge, die gerade laufen. Für die spätere Prüfung entsteht je Lauf eine Ent­schei­dungs­spur aus Anweisung, Begründung, aufgerufenen Werkzeugen und Ergebnissen. Monate später lassen sich Versionen vergleichen. Im Beispiel sank die Fehlerquote einer neuen Modellversion, der durch­schnitt­li­che Verbrauch stieg von rund 26.000 auf rund 35.000 Token je Lauf. Die neue Version änderte auch Werkzeuge und Anweisungen, der Mehrverbrauch ist daher nicht allein dem Modell zuzuschreiben. Für Versicherer und Banken heißt das in der Praxis: Abnah­me­kri­te­rien vor dem Einsatz schriftlich festlegen, die Ent­schei­dungs­spur als Nachweis aufbewahren und bei jedem Ver­si­ons­wech­sel Zuver­läs­sig­keit und Kosten gegen­über­stel­len. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank scheitert der Nachweis selten an der Technik, sondern an fehlenden Abnah­me­kri­te­rien.

Datenschutz

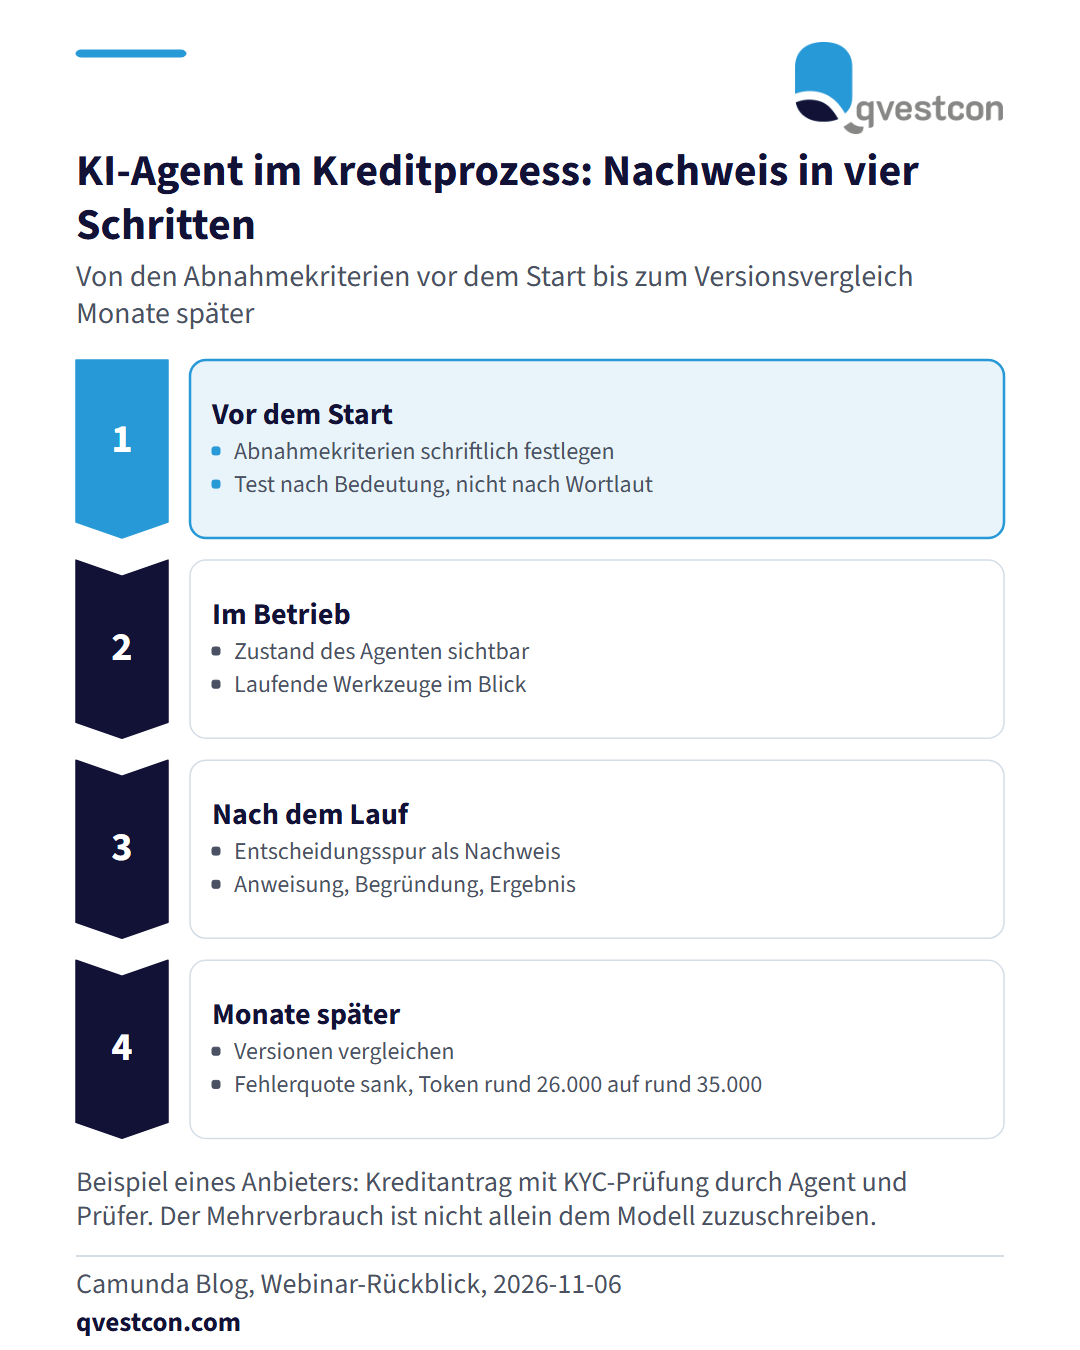
Vorgehensmodell in vier Phasen: Vor dem Start Abnahmekriterien und Test nach Bedeutung, im Betrieb Zustand und Werkzeuge sichtbar, nach dem Lauf Entscheidungsspur als Nachweis, Monate später Versionsvergleich von Zuverlässigkeit und Kosten.

Wer KI-Agenten in Kre­dit­pro­zes­sen einsetzt, braucht vor dem Start Abnah­me­kri­te­rien, im Betrieb Einblick und danach einen Nachweis. Das beschreibt ein Anbieter von Pro­zes­sor­ches­trie­rung in seinem Rückblick auf ein Webinar zur Version 8.10. Das Beispiel ist ein Kreditantrag einer politisch exponierten Person, bei dem ein KI-Agent und ein menschlicher Prüfer die Identitäts- und Geld­wä­sche­prü­fung (KYC) übernehmen. Vor dem Pro­duk­tiv­start prüfen die Tests das Verhalten des Agenten nach Bedeutung statt nach exaktem Wortlaut: per Ähn­lich­keits­prü­fung und per Bewertung durch ein Prüfmodell mit festgelegter Schwelle. Im Betrieb zeigt die Überwachung den Zustand des Agenten und die Werkzeuge, die gerade laufen. Für die spätere Prüfung entsteht je Lauf eine Ent­schei­dungs­spur aus Anweisung, Begründung, aufgerufenen Werkzeugen und Ergebnissen. Monate später lassen sich Versionen vergleichen. Im Beispiel sank die Fehlerquote einer neuen Modellversion, der durch­schnitt­li­che Verbrauch stieg von rund 26.000 auf rund 35.000 Token je Lauf. Die neue Version änderte auch Werkzeuge und Anweisungen, der Mehrverbrauch ist daher nicht allein dem Modell zuzuschreiben. Für Versicherer und Banken heißt das in der Praxis: Abnah­me­kri­te­rien vor dem Einsatz schriftlich festlegen, die Ent­schei­dungs­spur als Nachweis aufbewahren und bei jedem Ver­si­ons­wech­sel Zuver­läs­sig­keit und Kosten gegen­über­stel­len. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank scheitert der Nachweis selten an der Technik, sondern an fehlenden Abnah­me­kri­te­rien.

Ori­gi­nal­quelle: Camunda Blog →

Teilen

Diese Einordnung bezieht sich auf die verlinkte Ori­gi­nal­quelle. Sie ist keine Rechts­be­ra­tung im Einzelfall.

Kostenloses Erstgespräch anfragen →

Weitere Meldungen in Datenschutz · alle Qvestcon-News