
Zum Inhalt springen
Kostenloses ErstgesprächErstgespräch

Qvestcon News

IPU Quarterly Assessment: Pflicht steht jetzt im KWG

Die BaFin hat am 2. November 2026 mitgeteilt: Seit dem 1. April 2026 ordnet sie die Meldepflicht für das IPU Quarterly Assessment nicht mehr an. Die Pflicht steht unmittelbar in § 2g Absatz 8 des Kre­dit­we­sen­ge­set­zes (KWG). Mel­de­schwel­len und Inhalt der Meldung haben sich nicht geändert. Gemeldet wird vier­tel­jähr­lich zu den Stichtagen 31. März, 30. Juni, 30. September und 31. Dezember. Die Frist beträgt zwei Monate nach dem Stichtag. Mel­de­pflich­tig sind bestimmte EU-Mut­ter­in­sti­tute und Ein­zel­in­sti­tute der Dritt­staa­ten­gruppe sowie das IPU nach seiner Errichtung. Die Schwelle wird nach den EBA-Leitlinien EBA/GL/2021/08 berechnet. So setzen Sie das um: Erstens ersetzen Sie im Meldekalender den Verweis auf die Anordnung der BaFin durch § 2g Absatz 8 KWG. Zweitens prüfen Sie, ob Ihr Haus zu den genannten Mel­de­pflich­ti­gen gehört. Drittens stellen Sie sicher, dass der Meldebogen über das NExt-System der Deutschen Bundesbank eingereicht werden kann. Viertens tragen Sie die nächste Frist ein: Für den Stichtag 30. September 2026 endet sie am 30. November 2026. Technische Hinweise stehen auf der Website der Deutschen Bundesbank. #Banken #Versicherer #Finanz­dienst­leis­ter #Prü­fungs­pla­nung #Qvestcon #MarkusJunge #KWG

Banken

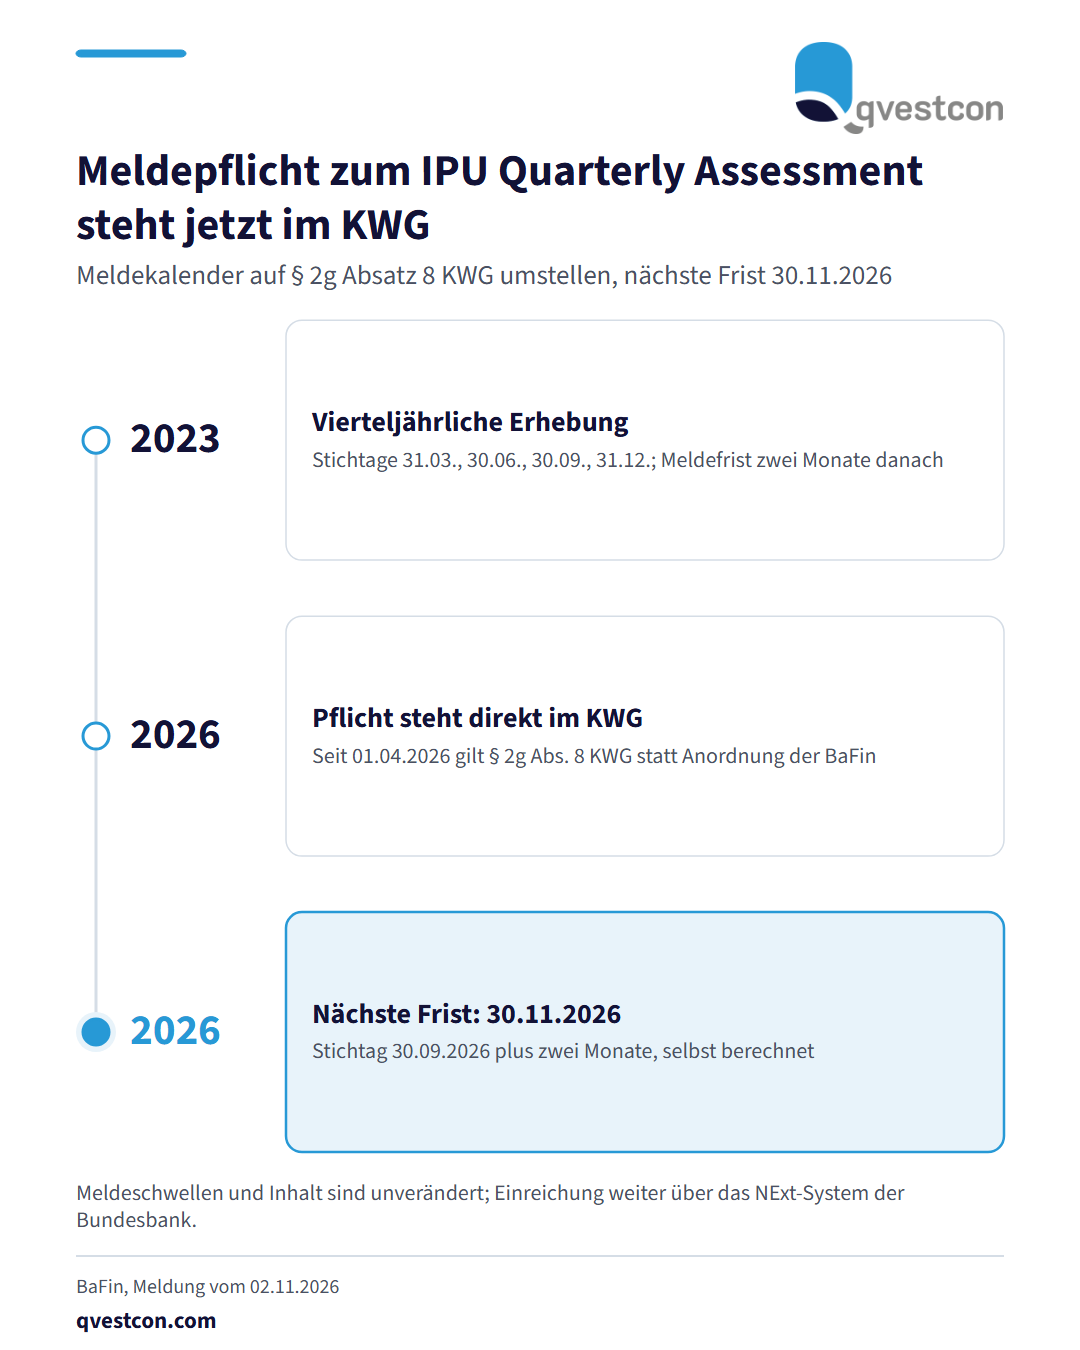
Zeitachse: Seit dem Stichtag 30.09.2023 wird vierteljährlich gemeldet, seit 01.04.2026 gilt die Pflicht direkt nach § 2g Absatz 8 KWG, die nächste Frist endet am 30.11.2026.

Die BaFin hat am 2. November 2026 mitgeteilt: Seit dem 1. April 2026 ordnet sie die Meldepflicht für das IPU Quarterly Assessment nicht mehr an. Die Pflicht steht unmittelbar in § 2g Absatz 8 des Kre­dit­we­sen­ge­set­zes (KWG). Mel­de­schwel­len und Inhalt der Meldung haben sich nicht geändert. Gemeldet wird vier­tel­jähr­lich zu den Stichtagen 31. März, 30. Juni, 30. September und 31. Dezember. Die Frist beträgt zwei Monate nach dem Stichtag. Mel­de­pflich­tig sind bestimmte EU-Mut­ter­in­sti­tute und Ein­zel­in­sti­tute der Dritt­staa­ten­gruppe sowie das IPU nach seiner Errichtung. Die Schwelle wird nach den EBA-Leitlinien EBA/GL/2021/08 berechnet. So setzen Sie das um: Erstens ersetzen Sie im Meldekalender den Verweis auf die Anordnung der BaFin durch § 2g Absatz 8 KWG. Zweitens prüfen Sie, ob Ihr Haus zu den genannten Mel­de­pflich­ti­gen gehört. Drittens stellen Sie sicher, dass der Meldebogen über das NExt-System der Deutschen Bundesbank eingereicht werden kann. Viertens tragen Sie die nächste Frist ein: Für den Stichtag 30. September 2026 endet sie am 30. November 2026. Technische Hinweise stehen auf der Website der Deutschen Bundesbank. #Banken #Versicherer #Finanz­dienst­leis­ter #Prü­fungs­pla­nung #Qvestcon #MarkusJunge #KWG

Ori­gi­nal­quelle: BaFin →

Diese Einordnung bezieht sich auf die verlinkte Ori­gi­nal­quelle. Sie ist keine Rechts­be­ra­tung im Einzelfall.

Kostenloses Erstgespräch anfragen →

Weitere Meldungen in Banken · alle Qvestcon-News