
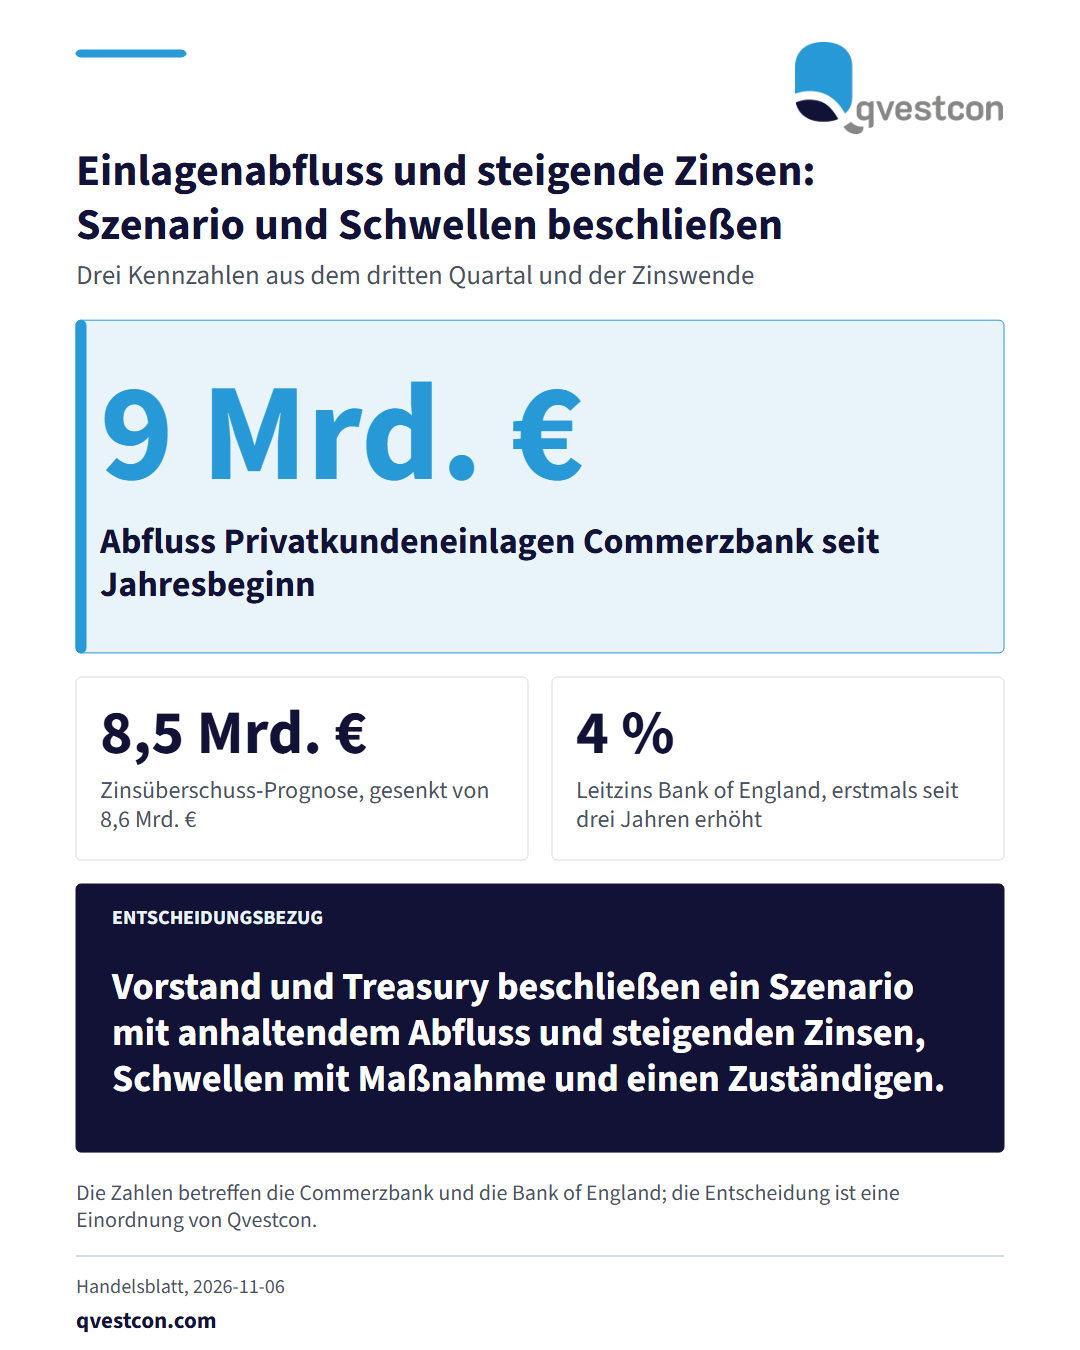
Die Commerzbank hat laut Handelsblatt vom 6. November 2026 im dritten Quartal Einlagen im Privatkundengeschäft verloren. Seit Jahresbeginn sind neun Milliarden Euro abgeflossen. Als Folge senkte das Institut die Prognose für den Zinsüberschuss im laufenden Jahr von 8,6 auf 8,5 Milliarden Euro. Zugleich hat die Bank of England erstmals nach drei Jahren den Leitzins angehoben, um 25 Basispunkte auf vier Prozent. Der Ausschuss entschied mit acht zu einer Stimme. Weitere Schritte hängen laut Bank of England von Energiepreisen und Inflation ab. Einordnung für die Praxis: Für Vorstand, Treasury und Risikomanagement ist der Abfluss von Einlagen ein Fall für die Liquiditätsplanung. Vier Schritte in dieser Reihenfolge haben sich bei unseren Kunden aus Bank und Versicherung bewährt. 1. Prüfen, welchen Anteil die Einlagen an der Refinanzierung haben. 2. Ein Szenario mit anhaltendem Abfluss und steigenden Zinsen rechnen und dem Gesamtvorstand vorlegen. 3. Festlegen, ab welcher Schwelle welche Maßnahme ausgelöst wird, und wer sie freigibt. 4. Das Szenario in die Prüfungsplanung aufnehmen, damit der Nachweis im nächsten Prüfungszyklus vorliegt. Versicherer mit Bankbeteiligungen oder Kapitalanlagen in Bankanleihen sollten dieselben Zinsannahmen in der Kapitalanlageplanung verwenden. Umgesetzt ist das, wenn Szenario, Schwellen und Zuständige schriftlich beschlossen sind. #Banken #Versicherer #Finanzdienstleister #Prüfungsplanung #Qvestcon #MarkusJunge