
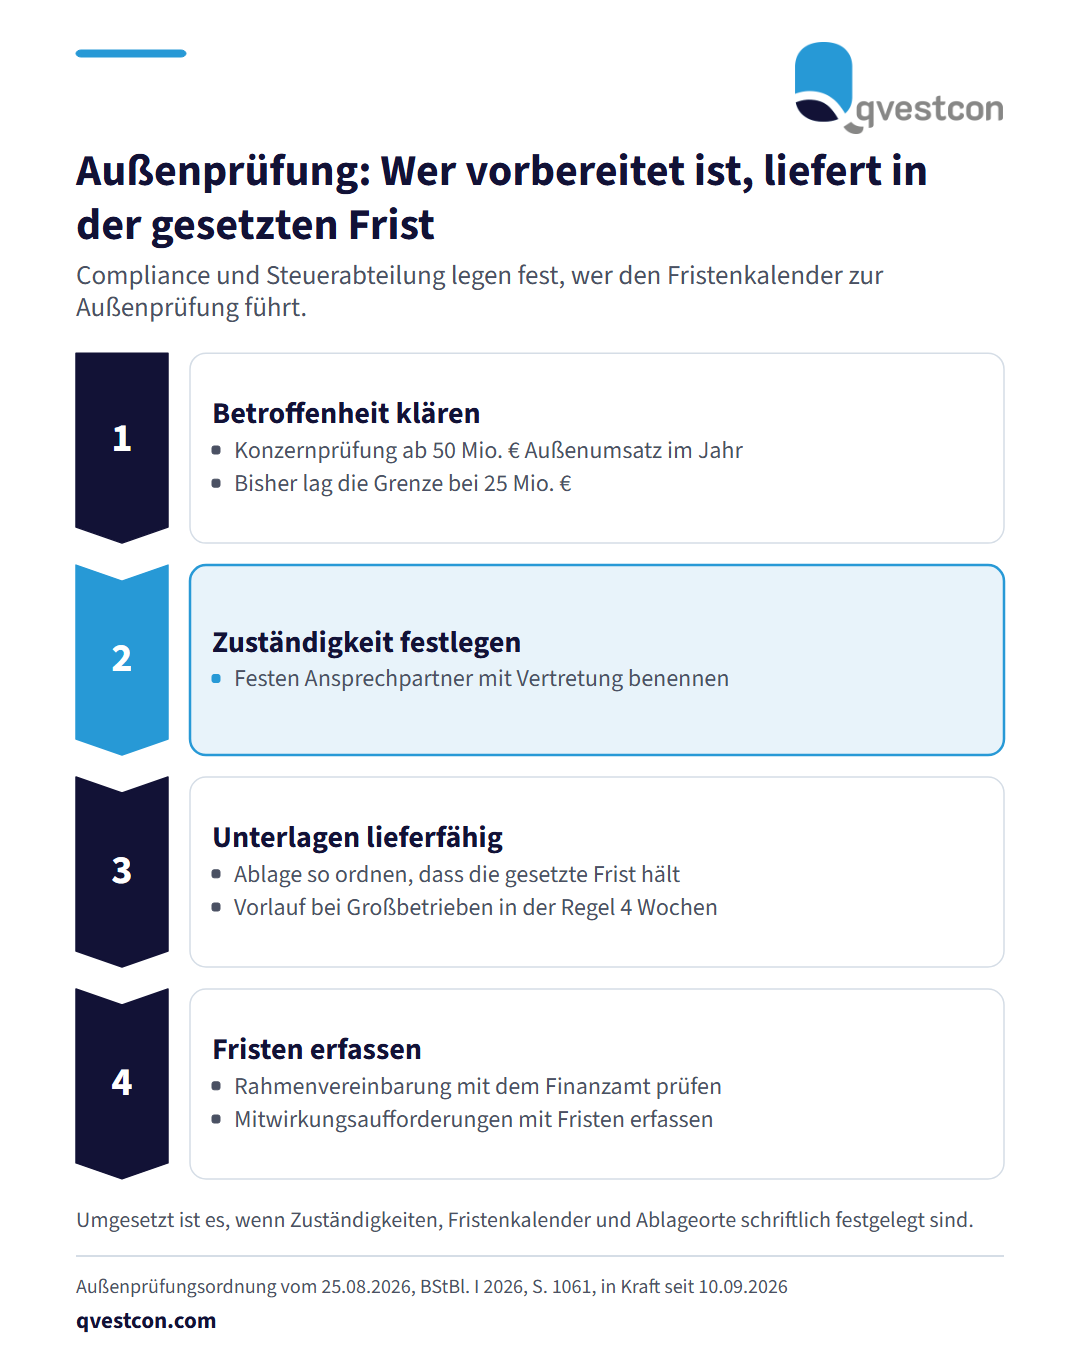
Die Außenprüfungsordnung (ApO) gilt seit dem 10.09.2026 und ersetzt die Betriebsprüfungsordnung aus dem Jahr 2000. Sie ist eine interne Verwaltungsvorschrift der Finanzverwaltung für alle Außenprüfungen nach § 193 der Abgabenordnung (AO). Für Konzerne aus Versicherung und Bank ändert sich damit der Ablauf der Prüfung, nicht die Steuerpflicht selbst. Was neu ist: Die Auswahl der Prüffälle soll grundsätzlich risikoorientiert erfolgen, und Außenprüfungen sollen zeitnah stattfinden. Die Prüfungsanordnung kann die Vorlage aufzeichnungs- und aufbewahrungspflichtiger Unterlagen innerhalb einer angemessenen Frist verlangen. Bei Großbetrieben sind in der Regel vier Wochen zwischen Bekanntgabe und Prüfungsbeginn angemessen. Die Grenze für die verpflichtende Konzernprüfung steigt von 25 auf mindestens 50 Mio. € Außenumsatz im Jahr. Eine Schlussbesprechung kann mit Zustimmung des Steuerpflichtigen elektronisch stattfinden. Was zu tun ist, in dieser Reihenfolge: Erstens klären, ob der Konzern unter die Konzernprüfung fällt. Zweitens einen festen Ansprechpartner und eine Vertretung benennen. Drittens die Unterlagen so ablegen, dass sie innerhalb der gesetzten Frist lieferbar sind. Viertens prüfen, ob eine Rahmenvereinbarung mit dem Finanzamt über Ablauf, Kommunikation, Fristen und Prüfungsschwerpunkte sinnvoll ist. Fünftens Mitwirkungsaufforderungen mit Fristen erfassen: Ein qualifiziertes Mitwirkungsverlangen nach § 200a AO kann grundsätzlich nach sechs Monaten seit Bekanntgabe der Prüfungsanordnung folgen, wenn zuvor aufgeforderte Unterlagen nicht hinreichend geliefert wurden. Umgesetzt ist es, wenn Zuständigkeiten, Fristenkalender und Ablageorte schriftlich festgelegt sind. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank hat sich bewährt, diese Vorbereitung gemeinsam mit Compliance und Prüfungsplanung aufzusetzen. Fundstelle: Allgemeine Verwaltungsvorschrift für die Außenprüfung vom 25.08.2026, BStBl. I 2026, S. 1061.