
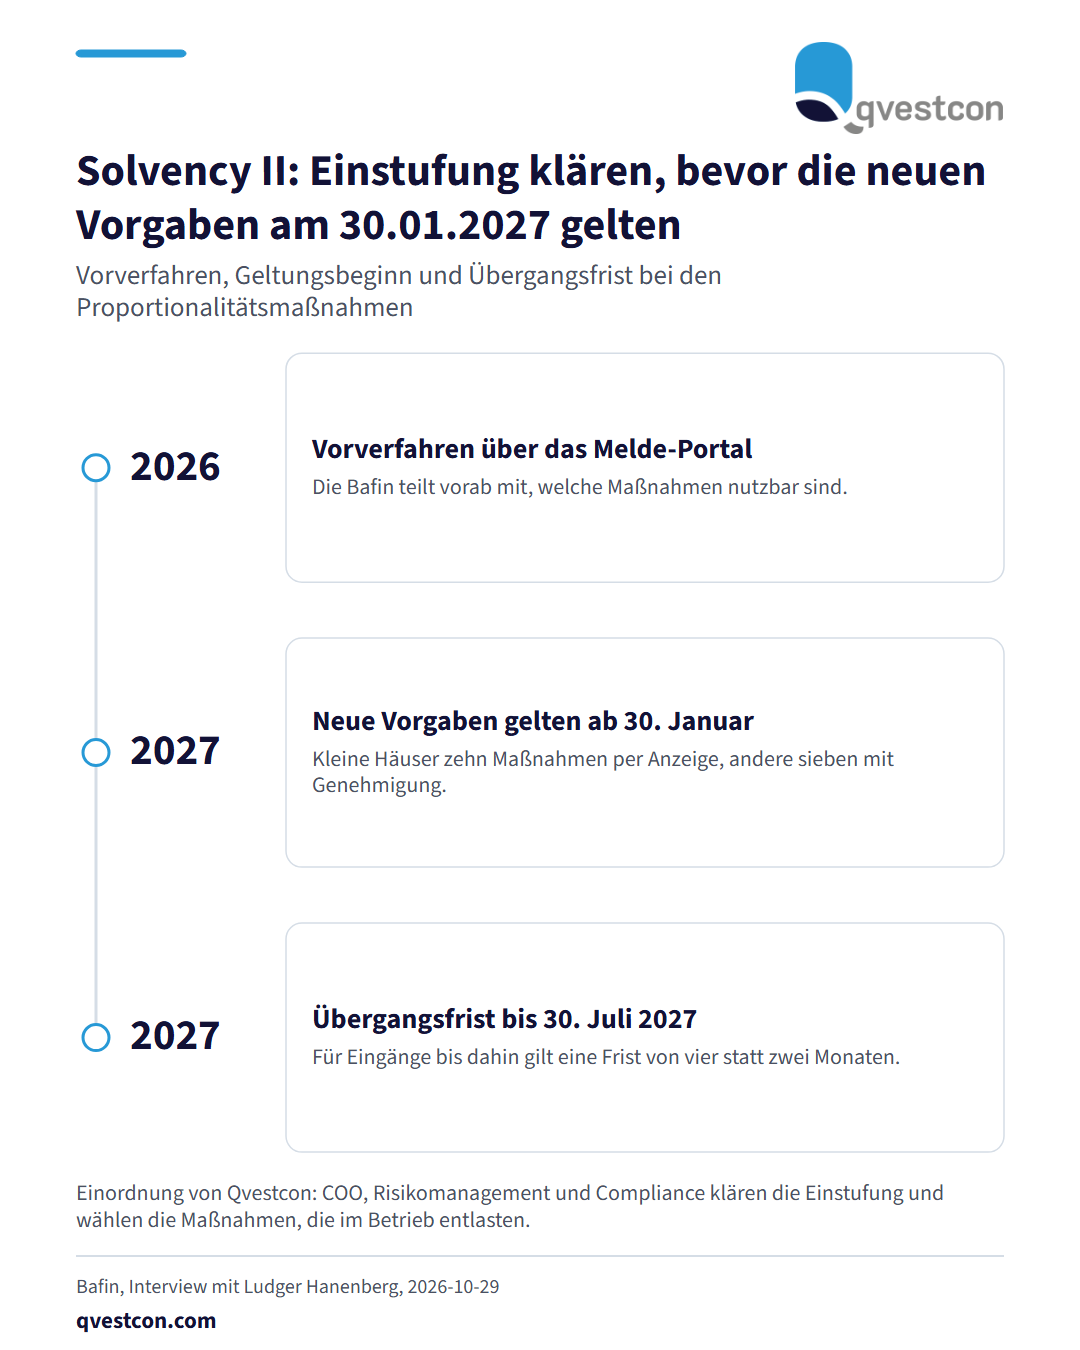
Die Bafin hat in einem Interview mit Ludger Hanenberg aus der Versicherungsaufsicht Bilanz zum Solvency-II-Review gezogen. Die überarbeiteten EU-Vorgaben gelten ab dem 30. Januar 2027. Für Versicherer zählt jetzt die Proportionalität, also die Anpassung der Aufsichtspflichten an Art, Umfang und Komplexität der Risiken. Kleine und nicht komplexe Versicherer (Small and Non-Complex Undertakings, SNCU) können bis zu zehn Maßnahmen nutzen und müssen diese der Bafin nur anzeigen. Andere Versicherer dürfen mit Genehmigung bis zu sieben der zehn Erleichterungen in Anspruch nehmen. Große Versicherer gehen in der Regel leer aus. Um die Entlastung früh nutzbar zu machen, bietet die Bafin ein Vorverfahren an. Wer eine Anzeige oder einen Antrag über das Melde-Portal einreicht, erfährt vorab, welche Maßnahmen infrage kommen. Bislang liegen laut Hanenberg zwölf Voranzeigen von SNCU vor, dazu 13 Voranträge anderer Versicherer und zwei von Versicherungsgruppen. Vor dem 30. Januar 2027 soll jedes Unternehmen ein Schreiben mit der Einschätzung der Aufsicht erhalten. Für Eingänge danach gelten die gesetzlichen Fristen, bis zum 30. Juli 2027 übergangsweise vier statt zwei Monate. Für die Praxis heißt das: COO, Risikomanagement und Compliance klären zuerst, ob das Haus als SNCU oder Non-SNCU einzustufen ist. Danach wählen sie die Maßnahmen aus, die sich im Betrieb tatsächlich entlastend auswirken, und legen sie über das Melde-Portal vor. Hanenberg mahnt zugleich, sich bei Kapital und Risiken nicht allein auf die Mindestvorgaben zu verlassen. Der tatsächliche Kapitalbedarf muss bekannt sein, besonders bei Risiken, die die Aufsichtsregeln kaum erfassen. Bei der Volatilitätsanpassung kann das Instrument Marktwertverluste im Einzelfall überkompensieren, deshalb erwartet die Bafin eine eigene Abwägung der Wirkung. Das Berichtswesen der Säule 3 will die Bafin national auf den Prüfstand stellen.