
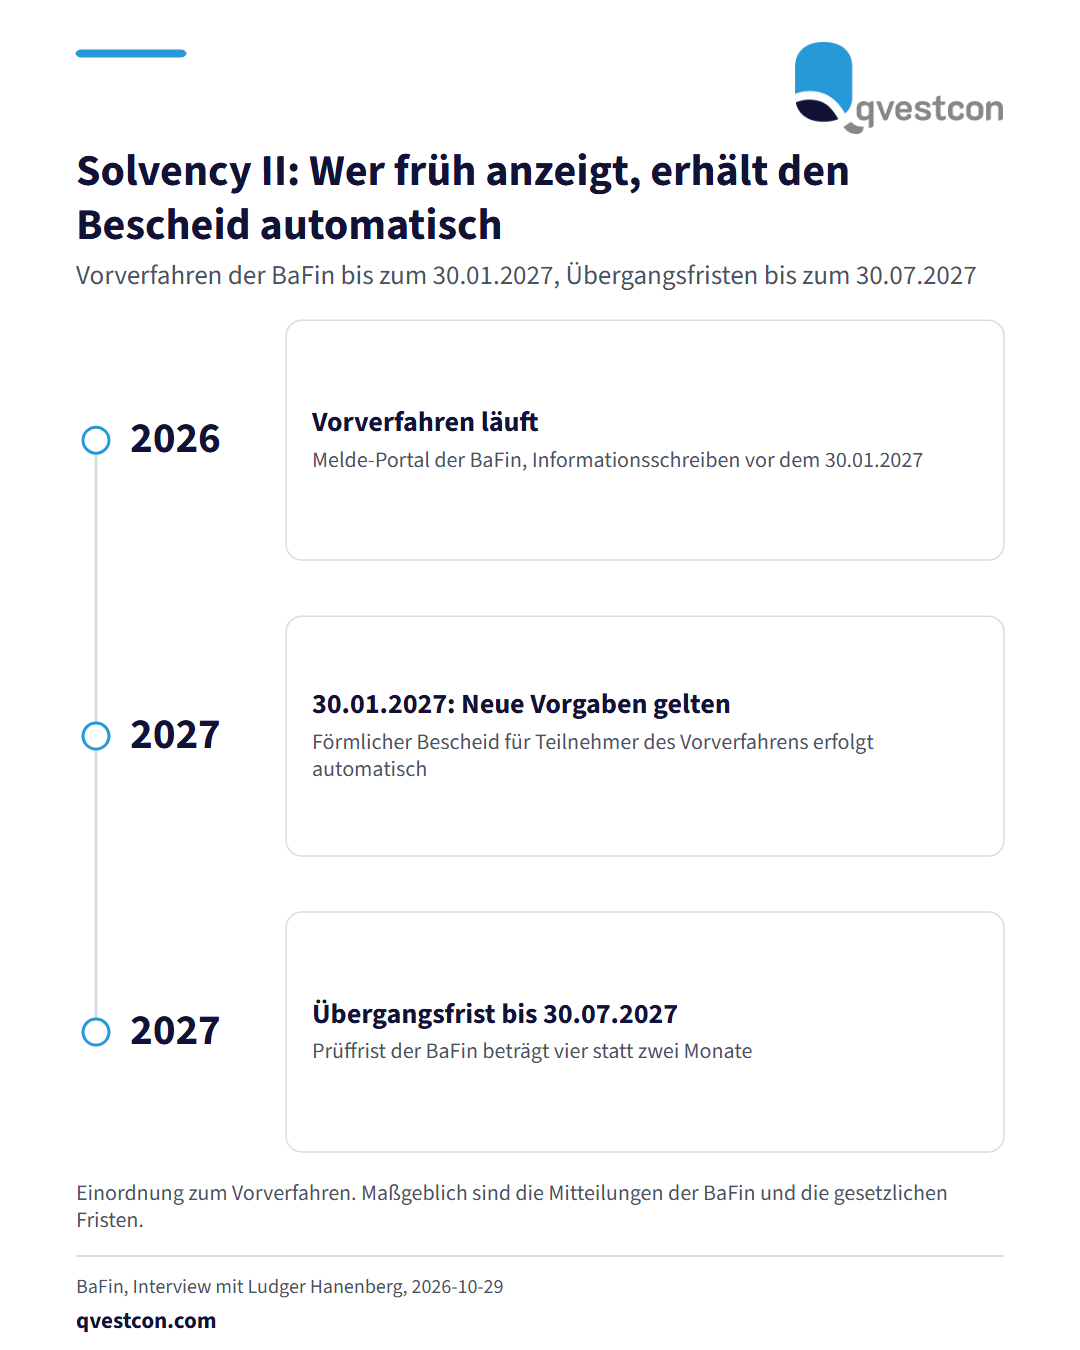
Die BaFin hat am 29.10.2026 erläutert, wie Versicherer die neuen Proportionalitätsmaßnahmen des Solvency-II-Reviews nutzen können. Die neuen Vorgaben gelten ab dem 30. Januar 2027. Kleine und nicht komplexe Versicherer (Small and Non-Complex Undertakings, SNCU) können bis zu zehn Maßnahmen nutzen, wenn sie diese der BaFin anzeigen. Andere Versicherer (Non-SNCU) können mit Genehmigung bis zu sieben der zehn Erleichterungen nutzen. Große Versicherer können in der Regel keine dieser Maßnahmen nutzen. Wer vorab Klarheit will, reicht Anzeige oder Antrag im Vorverfahren über das Melde-Portal der BaFin ein. Wer das tut, erhält nach Inkrafttreten der Regeln automatisch den förmlichen Bescheid. Bisher gingen zwölf Voranzeigen von SNCU und 13 Voranträge von Non-SNCU ein, dazu zwei Voranträge auf Gruppenebene. Vor dem 30. Januar 2027 erhalten die Unternehmen ein Informationsschreiben mit der vorläufigen Einschätzung der BaFin. Für Anzeigen und Anträge, die später eingehen, gelten die gesetzlichen Prüffristen. Bei Eingängen bis zum 30. Juli 2027 betragen sie übergangsweise vier statt zwei Monate. Für die Praxis heißt das: Die Geschäftsleitung entscheidet, welche Maßnahmen das Haus nutzen will. Risikomanagement und Compliance stellen die Unterlagen für Anzeige oder Antrag zusammen. Die BaFin erwartet zudem, dass Versicherer die Wirkung der überarbeiteten Volatilitätsanpassung im Risikomanagement beurteilen, weil das Instrument in einzelnen Fällen überkompensieren kann. Der tatsächliche Kapitalbedarf soll auch jenseits der regulatorischen Anforderungen bekannt sein. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank bewährt sich eine feste Zuständigkeit für die Unterlagen mit einem Terminplan bis zum 30. Januar 2027. #Banken #Versicherer #Finanzdienstleister #Prüfungsplanung #Qvestcon #MarkusJunge