
Zum Inhalt springen
Kostenloses ErstgesprächErstgespräch

Qvestcon News

E-Rechnung ab 2027: Die letzten Schritte im Haus

Die E-Rech­nungs­pflicht gilt in Deutschland seit dem 1.1.2025. Unternehmen mit mehr als 800.000 € Vor­jah­res­um­satz müssen ab dem 1.1.2027 E-Rechnungen senden können. Ab dem 1.1.2028 gilt das grundsätzlich für alle deutschen Unternehmen. Banken und Versicherer sollten die verbleibende Zeit für den Praxistest nutzen. Zuerst gehören alle Pro­zess­schritte unter realen Bedingungen getestet: Eingang oder Versand der Rechnung, Verbuchung und revi­si­ons­si­chere Ablage. Auffällig werden erfah­rungs­ge­mäß verschiedene Rech­nungs­for­mate, Anzahlungen, Rech­nungs­kor­rek­tu­ren und Anhänge. Bei historisch gewachsenen ERP-Landschaften (Enterprise-Resource-Planning, also der Software für Buchhaltung und Betriebs­ab­läufe) und inter­na­tio­na­len Geschäfts­mo­del­len ist der Aufwand höher. Danach folgt die Verteilung der Zustän­dig­kei­ten. Die E-Rechnung ist kein reines IT-Thema. IT, Buchhaltung und Steu­er­funk­tion brauchen klare Rollen, ebenso Reporting und Abschluss­pro­zess. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank zeigen sich Lücken meist bei der Stamm­da­ten­qua­li­tät und bei Fachbereichen, die nicht eingebunden wurden. Technische Validierungen erkennen Format- und Geschäfts­re­gel­feh­ler früh. Die steuerliche und kaufmännische Prüfung ersetzen sie nicht. Für die Archivierung ist die strukturierte Originaldatei maßgeblich. Sie muss GoBD-konform (Grundsätze zur ord­nungs­mä­ßi­gen Führung und Aufbewahrung von Büchern, Auf­zeich­nun­gen und Unterlagen in elek­tro­ni­scher Form sowie zum Datenzugriff) und unverändert aufbewahrt werden. Bei Sonderfällen ist jede Rechnung einzeln zu betrachten. Bei peri­oden­über­grei­fen­den Leistungen von 2026 bis 2027 entscheidet der Leis­tungs­zeit­punkt über Zuordnung und Pflicht. Für Anzahlungs-, Voraus- und Abschlags­rech­nun­gen, die vor dem Pflichtbeginn erteilt wurden, gilt vereinfachend keine Pflicht zur E-Rechnung. Gleiches gilt aktuell für Dau­er­rech­nun­gen, die vor dem 1.1.2027 ausgestellt wurden. Umgesetzt ist die Einführung, wenn ein Testlauf vom Rech­nungs­ein­gang bis zur Ablage ohne Medienbruch durchläuft und die Zustän­dig­kei­ten dokumentiert sind. Diese Nachweise helfen auch der Prü­fungs­pla­nung. #Banken #Versicherer #Finanz­dienst­leis­ter #Prü­fungs­pla­nung #Qvestcon #MarkusJunge

Versicherung

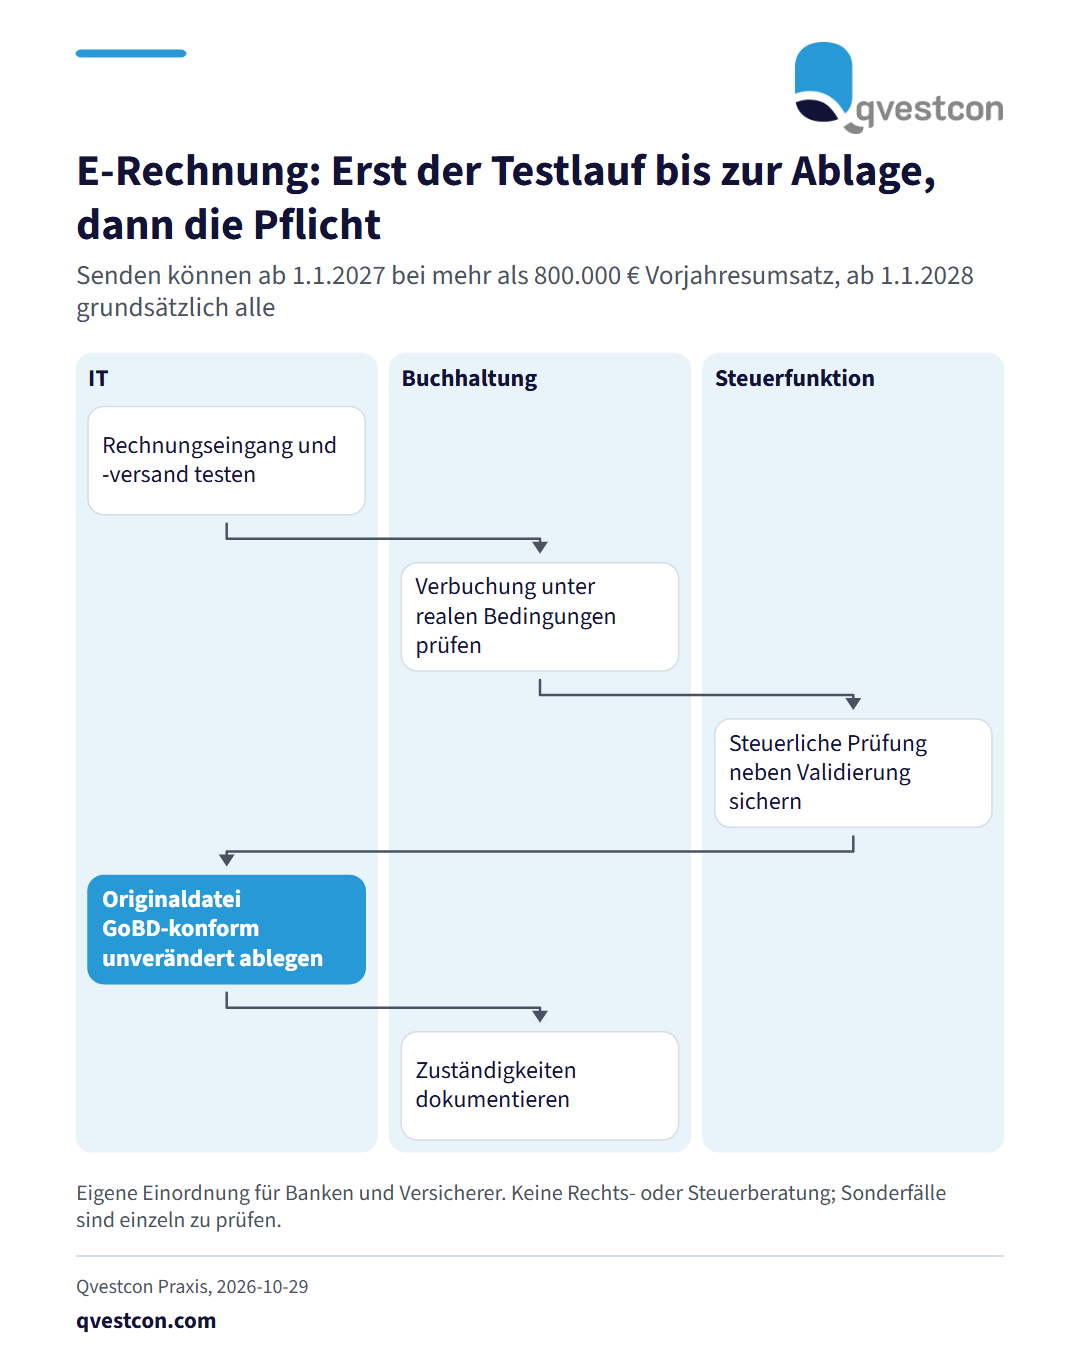
Ablauf in drei Bahnen für IT, Buchhaltung und Steuerfunktion: Rechnungsein- und -ausgang testen, Verbuchung prüfen, steuerliche Prüfung ergänzen, Originaldatei GoBD-konform ablegen, Zuständigkeiten dokumentieren.

Die E-Rech­nungs­pflicht gilt in Deutschland seit dem 1.1.2025. Unternehmen mit mehr als 800.000 € Vor­jah­res­um­satz müssen ab dem 1.1.2027 E-Rechnungen senden können. Ab dem 1.1.2028 gilt das grundsätzlich für alle deutschen Unternehmen. Banken und Versicherer sollten die verbleibende Zeit für den Praxistest nutzen. Zuerst gehören alle Pro­zess­schritte unter realen Bedingungen getestet: Eingang oder Versand der Rechnung, Verbuchung und revi­si­ons­si­chere Ablage. Auffällig werden erfah­rungs­ge­mäß verschiedene Rech­nungs­for­mate, Anzahlungen, Rech­nungs­kor­rek­tu­ren und Anhänge. Bei historisch gewachsenen ERP-Landschaften (Enterprise-Resource-Planning, also der Software für Buchhaltung und Betriebs­ab­läufe) und inter­na­tio­na­len Geschäfts­mo­del­len ist der Aufwand höher. Danach folgt die Verteilung der Zustän­dig­kei­ten. Die E-Rechnung ist kein reines IT-Thema. IT, Buchhaltung und Steu­er­funk­tion brauchen klare Rollen, ebenso Reporting und Abschluss­pro­zess. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank zeigen sich Lücken meist bei der Stamm­da­ten­qua­li­tät und bei Fachbereichen, die nicht eingebunden wurden. Technische Validierungen erkennen Format- und Geschäfts­re­gel­feh­ler früh. Die steuerliche und kaufmännische Prüfung ersetzen sie nicht. Für die Archivierung ist die strukturierte Originaldatei maßgeblich. Sie muss GoBD-konform (Grundsätze zur ord­nungs­mä­ßi­gen Führung und Aufbewahrung von Büchern, Auf­zeich­nun­gen und Unterlagen in elek­tro­ni­scher Form sowie zum Datenzugriff) und unverändert aufbewahrt werden. Bei Sonderfällen ist jede Rechnung einzeln zu betrachten. Bei peri­oden­über­grei­fen­den Leistungen von 2026 bis 2027 entscheidet der Leis­tungs­zeit­punkt über Zuordnung und Pflicht. Für Anzahlungs-, Voraus- und Abschlags­rech­nun­gen, die vor dem Pflichtbeginn erteilt wurden, gilt vereinfachend keine Pflicht zur E-Rechnung. Gleiches gilt aktuell für Dau­er­rech­nun­gen, die vor dem 1.1.2027 ausgestellt wurden. Umgesetzt ist die Einführung, wenn ein Testlauf vom Rech­nungs­ein­gang bis zur Ablage ohne Medienbruch durchläuft und die Zustän­dig­kei­ten dokumentiert sind. Diese Nachweise helfen auch der Prü­fungs­pla­nung. #Banken #Versicherer #Finanz­dienst­leis­ter #Prü­fungs­pla­nung #Qvestcon #MarkusJunge

Diese Einordnung bezieht sich auf die verlinkte Ori­gi­nal­quelle. Sie ist keine Rechts­be­ra­tung im Einzelfall.

Kostenloses Erstgespräch anfragen →

Weitere Meldungen in Versicherung · alle Qvestcon-News