
Zum Inhalt springen
Kostenloses ErstgesprächErstgespräch

Qvestcon News

MAR: Mehr Zeit bei Zwi­schen­schrit­ten, nicht bei Prognosen

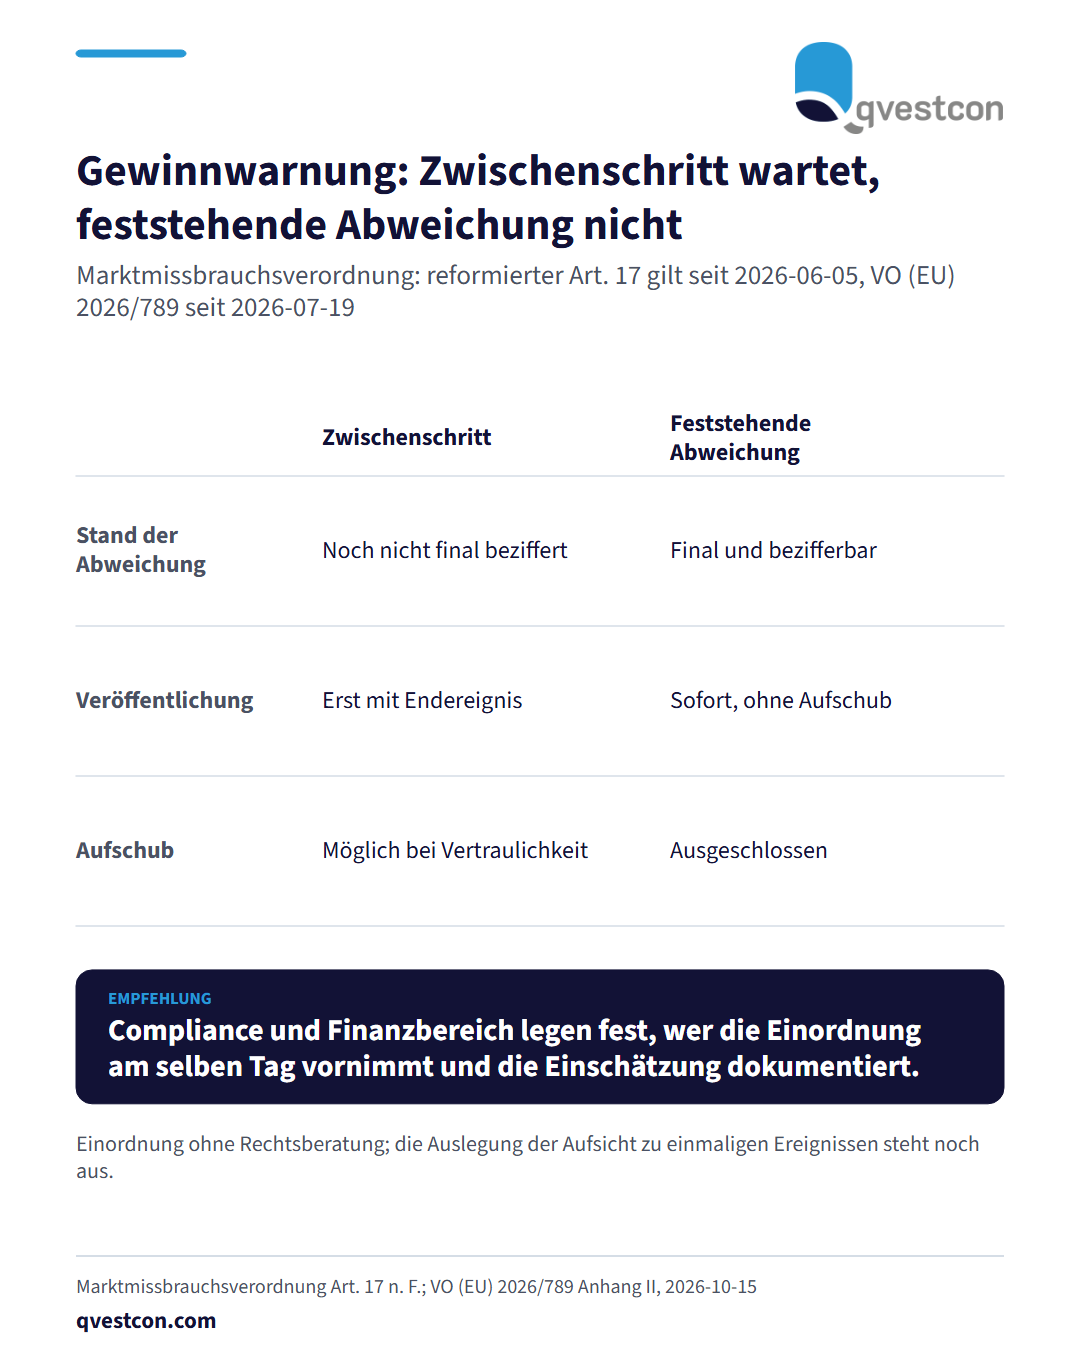
Seit dem 5. Juni 2026 gilt die reformierte Fassung von Artikel 17 der Markt­miss­brauchs­ver­ord­nung (MAR). Emittenten, auch bör­sen­no­tierte Banken und Versicherer, müssen bei einem mehrstufigen Vorgang nur noch das Endereignis unverzüglich ver­öf­fent­li­chen. Die Delegierte Verordnung (EU) 2026/789 ist seit dem 19. Juli 2026 in Kraft. Für Gewinn­war­nun­gen gilt die Erleichterung nur eingeschränkt: Steht eine Abweichung von der ver­öf­fent­lich­ten Ergeb­nis­pro­gnose final und bezifferbar fest, etwa durch einen ausgefallenen Großauftrag, entsteht nach überwiegender Auffassung die Ver­öf­fent­li­chungs­pflicht sofort; ein Aufschub scheidet dann aus (Art. 17 Abs. 4 MAR in Verbindung mit Anhang II der Delegierten Verordnung). Die Auslegung von ESMA und BaFin zu einmaligen Ereignissen steht noch aus. So gehen Compliance und Finanzbereich vor (Einordnung von Qvestcon, keine Rechts­be­ra­tung): 1. Jede insi­der­re­le­vante Information einzeln einordnen: nicht ver­öf­fent­li­chungs­pflich­ti­ger Zwi­schen­schritt oder Ereignis mit feststehender Auswirkung auf die Prognose. 2. Das Prognose-Controlling beibehalten, damit erhebliche Abweichungen früh auffallen. Die förmlichen Auf­schub­be­schlüsse für echte Zwi­schen­schritte entfallen, die Beobachtung der Prognose bleibt nötig. 3. Die Einschätzung zu Endereignis, Zwi­schen­schrit­ten und Ver­trau­lich­keit weiter dokumentieren. 4. Die Haltung der BaFin verfolgen. Der überarbeitete Emit­ten­ten­leit­fa­den steht noch aus. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank bewährt sich eine feste Abstimmung zwischen Rech­nungs­we­sen, Controlling und Compliance, damit die Einordnung am selben Tag vorliegt.

Compliance

Entscheidungsvorlage zur Ergebnisprognose: Ein Zwischenschritt ohne final bezifferte Abweichung wird erst mit dem Endereignis veröffentlicht. Eine final bezifferbare Abweichung ist sofort zu veröffentlichen, ein Aufschub ist ausgeschlossen.

Seit dem 5. Juni 2026 gilt die reformierte Fassung von Artikel 17 der Markt­miss­brauchs­ver­ord­nung (MAR). Emittenten, auch bör­sen­no­tierte Banken und Versicherer, müssen bei einem mehrstufigen Vorgang nur noch das Endereignis unverzüglich ver­öf­fent­li­chen. Die Delegierte Verordnung (EU) 2026/789 ist seit dem 19. Juli 2026 in Kraft. Für Gewinn­war­nun­gen gilt die Erleichterung nur eingeschränkt: Steht eine Abweichung von der ver­öf­fent­lich­ten Ergeb­nis­pro­gnose final und bezifferbar fest, etwa durch einen ausgefallenen Großauftrag, entsteht nach überwiegender Auffassung die Ver­öf­fent­li­chungs­pflicht sofort; ein Aufschub scheidet dann aus (Art. 17 Abs. 4 MAR in Verbindung mit Anhang II der Delegierten Verordnung). Die Auslegung von ESMA und BaFin zu einmaligen Ereignissen steht noch aus. So gehen Compliance und Finanzbereich vor (Einordnung von Qvestcon, keine Rechts­be­ra­tung): 1. Jede insi­der­re­le­vante Information einzeln einordnen: nicht ver­öf­fent­li­chungs­pflich­ti­ger Zwi­schen­schritt oder Ereignis mit feststehender Auswirkung auf die Prognose. 2. Das Prognose-Controlling beibehalten, damit erhebliche Abweichungen früh auffallen. Die förmlichen Auf­schub­be­schlüsse für echte Zwi­schen­schritte entfallen, die Beobachtung der Prognose bleibt nötig. 3. Die Einschätzung zu Endereignis, Zwi­schen­schrit­ten und Ver­trau­lich­keit weiter dokumentieren. 4. Die Haltung der BaFin verfolgen. Der überarbeitete Emit­ten­ten­leit­fa­den steht noch aus. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank bewährt sich eine feste Abstimmung zwischen Rech­nungs­we­sen, Controlling und Compliance, damit die Einordnung am selben Tag vorliegt.

Diese Einordnung bezieht sich auf die verlinkte Ori­gi­nal­quelle. Sie ist keine Rechts­be­ra­tung im Einzelfall.

Kostenloses Erstgespräch anfragen →

Weitere Meldungen in Compliance · alle Qvestcon-News