
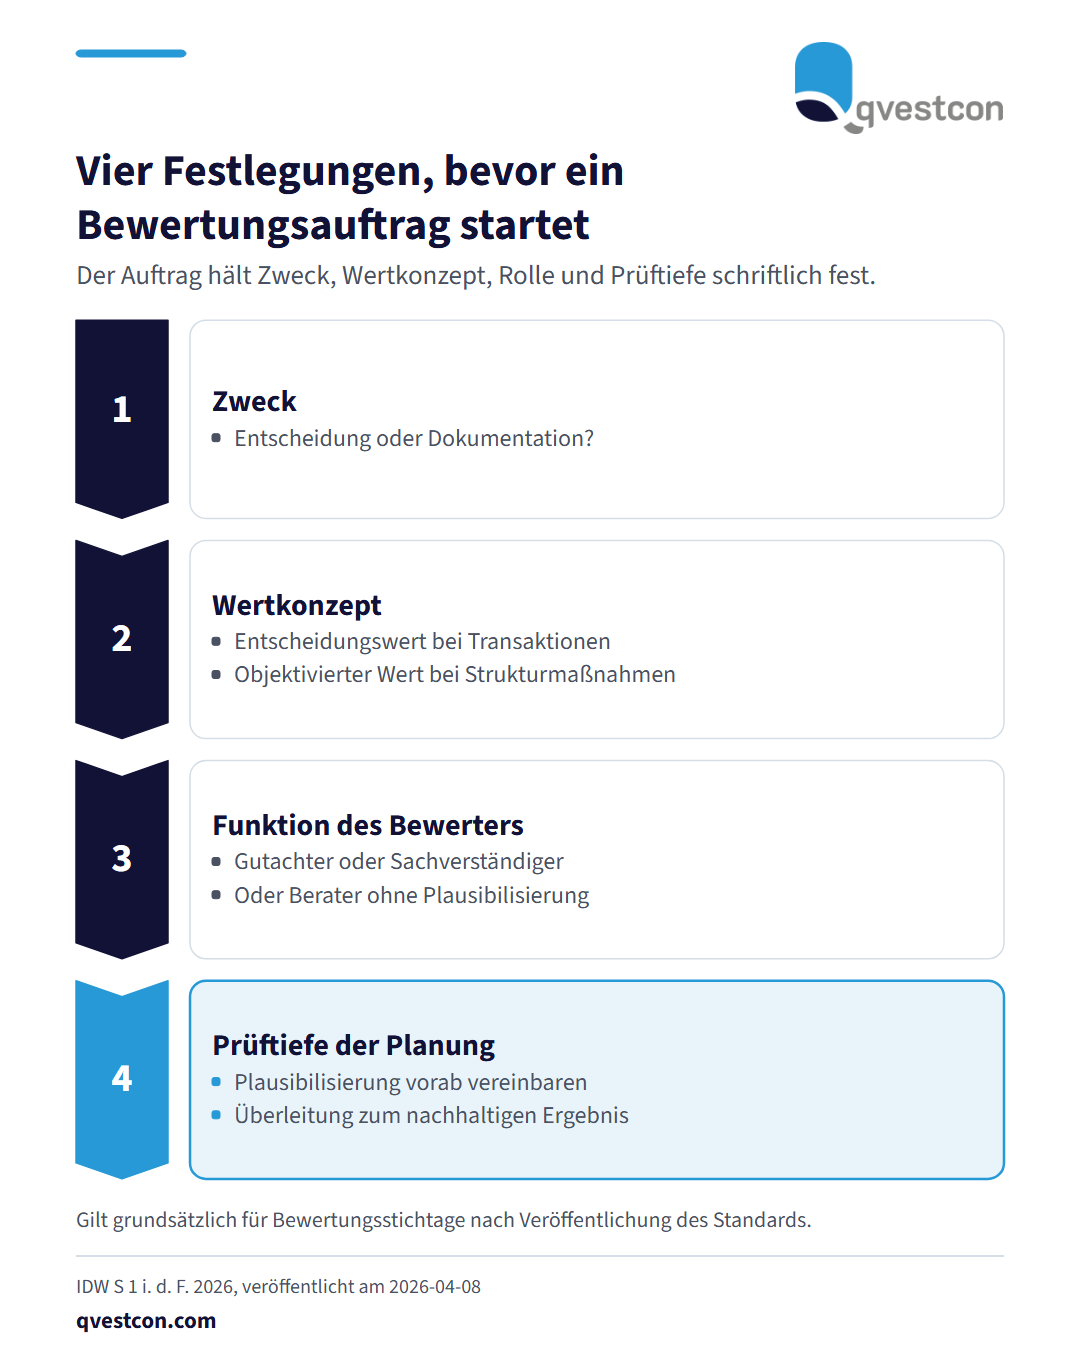
Der überarbeitete IDW S 1, der zentrale deutsche Standard für Unternehmensbewertungen, wurde am 8. April 2026 veröffentlicht. Er gilt grundsätzlich für Bewertungsstichtage nach seiner Veröffentlichung. Die Grundmechanik bleibt: Zukunftserfolgswertverfahren wie Discounted Cashflow und Ertragswert sind weiter zentral. Neu ist, wie Aufträge zugeschnitten und Planungen beurteilt werden. Für Transaktionen in Banken und Versicherern lohnt sich diese Reihenfolge: 1. Zweck festlegen. Dient die Bewertung einer Entscheidung oder der Dokumentation? 2. Wertkonzept wählen. Im Transaktionskontext rückt der plausibilisierte Entscheidungswert in den Vordergrund. Er ersetzt den bisherigen subjektiven Entscheidungswert und ist nicht mit dem erwarteten Kaufpreis gleichzusetzen. Bei gesellschaftsrechtlichen und steuerlichen Anlässen bleibt der objektivierte Unternehmenswert zentral. 3. Funktion des Bewerters klären. Der Standard unterscheidet neutralen Gutachter, neutralen Sachverständigen und Berater. Nur die ersten beiden beurteilen die Planung auf Plausibilität, und zwar in unterschiedlicher Tiefe. Eine reine Wertberechnung in der Beraterfunktion ist kein unabhängig abgesicherter Unternehmenswert. 4. Plausibilisierungstiefe vereinbaren. Die Managementplanung bleibt Ausgangspunkt, ist aber keine ungeprüfte Bewertungsgrundlage. Das letzte Planjahr darf nicht unreflektiert in die ewige Rente fortgeschrieben werden. Die Überleitung zum nachhaltigen Ergebnis sollte nachvollziehbar dokumentiert sein, denn bei vielen Bewertungen entfällt ein wesentlicher Teil des Werts auf den Terminal Value. Synergien zählen nur, wenn sie konkret beschrieben, zeitlich eingeordnet und wirtschaftlich fundiert sind. Dazu gehören Umsetzungskosten, Eintrittswahrscheinlichkeit, mögliche Dis-Synergien und die Verteilung zwischen den Parteien. Die Unterscheidung zwischen „echten“ und „unechten“ Synergien entfällt. Umgesetzt ist das, wenn der Auftrag diese vier Punkte schriftlich festhält und vor dem Prozess ein Valuation Readiness Check die Planung auf Konsistenz prüft. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank erspart eine klare Auftragsdefinition am Anfang spätere Diskussionen mit Prüfern und Aufsichtsgremien.