
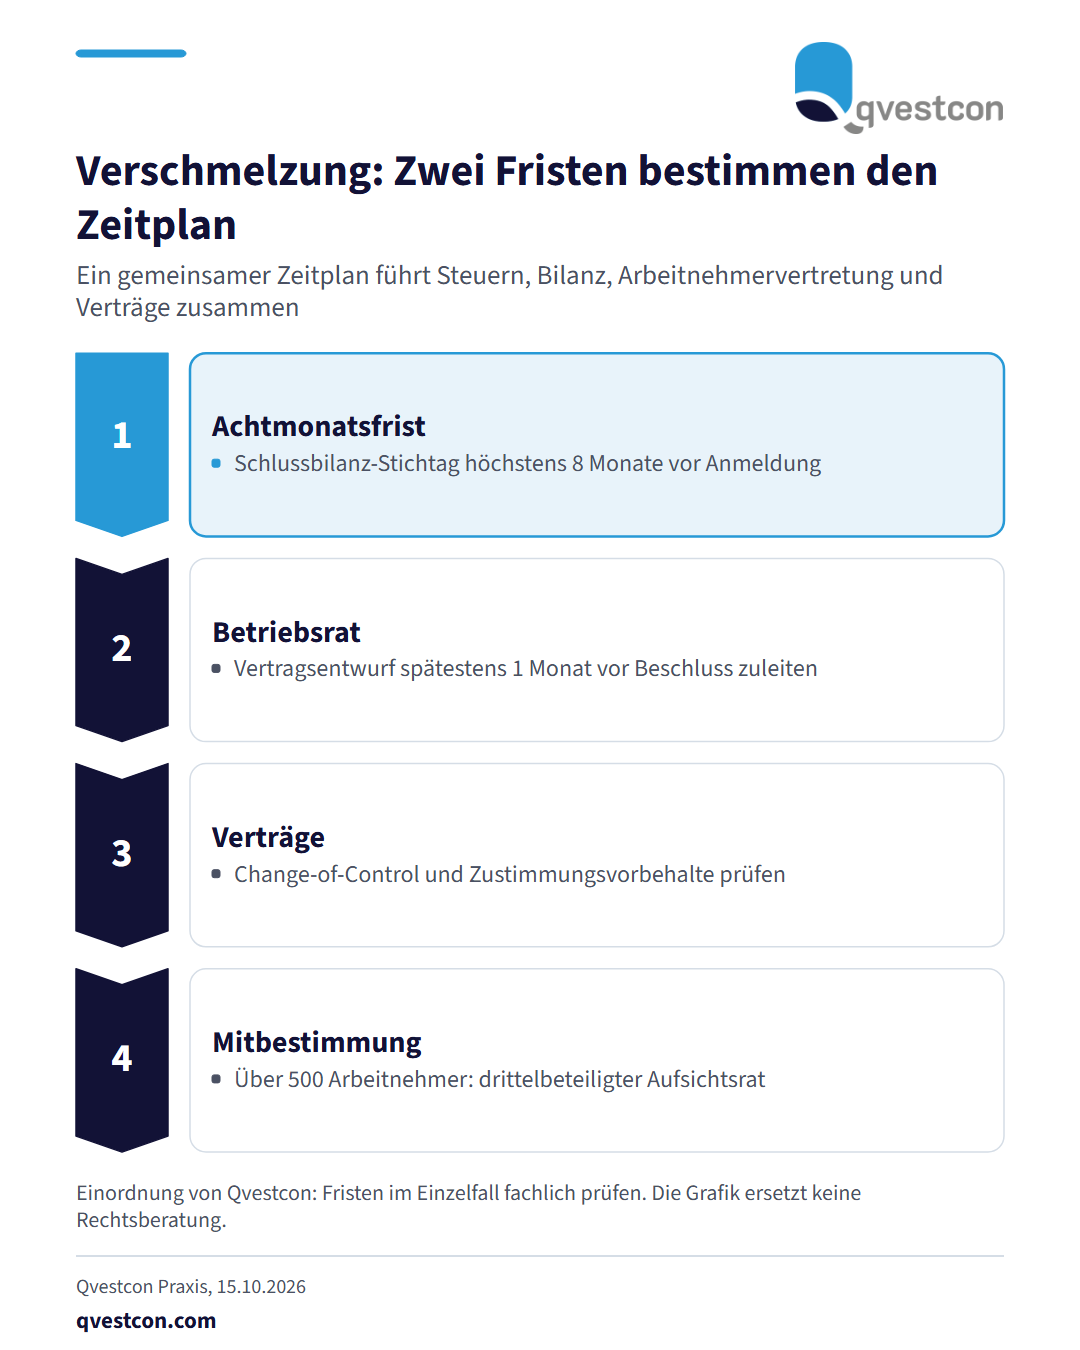
Wer Konzernstrukturen durch eine Verschmelzung vereinfacht, scheitert in der Praxis selten am Umwandlungsrecht. Es scheitert an Fristen und Schnittstellen. Die Verschmelzung wird mit der Eintragung im Handelsregister des übernehmenden Rechtsträgers wirksam. Das Vermögen geht dann einschließlich der Verbindlichkeiten im Wege der Gesamtrechtsnachfolge über. Reihenfolge, die sich bewährt hat: Erstens den Zeitplan rückwärts von der Achtmonatsfrist aufbauen. Der Stichtag der Schlussbilanz darf höchstens acht Monate vor der Handelsregisteranmeldung liegen. Bei einem Stichtag zum 31. Dezember muss die Anmeldung also spätestens am 31. August eingehen. Zweitens dem Betriebsrat den Vertrag oder seinen Entwurf spätestens einen Monat vor der Beschlussfassung zuleiten und den Nachweis zur Anmeldung nehmen. Wird die Frist versäumt, besteht ein Eintragungshindernis, und meist ist ein neuer Beschluss nötig. Drittens Finanzierungs-, Kunden- und Lieferverträge auf Change-of-Control-Klauseln, Sonderkündigungsrechte und Zustimmungsvorbehalte prüfen. Viertens die Arbeitnehmerzahl beim übernehmenden Rechtsträger berechnen. Wird die Schwelle von in der Regel mehr als 500 Arbeitnehmern erstmals überschritten, kann ein drittelbeteiligter Aufsichtsrat zu bilden sein. Bei konzerninternen Verschmelzungen mit identischen Gesellschafterstrukturen kann auf Bericht und Prüfung verzichtet werden, die Verzichtserklärungen müssen notariell beurkundet werden. Umgesetzt ist das Vorhaben, wenn ein gemeinsamer Zeitplan Steuern, Bilanz, Arbeitnehmervertretung und Verträge zusammenführt. Die Darstellung ist eine allgemeine Praxiseinordnung von Qvestcon und ersetzt keine Prüfung des Einzelfalls durch die zuständigen Fachleute.