
Zum Inhalt springen
Kostenloses ErstgesprächErstgespräch

Qvestcon News

IFRS 18 im Meldewesen: Wahlrecht bis September 2027

Die EZB hat am 15. Oktober 2026 mitgeteilt, wie Institute die Gewinn- und Ver­lust­rech­nung aufsichtlich melden. Der Rech­nungs­le­gungs­stan­dard IFRS 18 gilt ab dem 1. Januar 2027. Die geänderten technischen Durch­füh­rungs­stan­dards (ITS) der EBA, die IFRS 18 berück­sich­ti­gen, sollen erst ab dem Meldestichtag September 2027 gelten. Nach der EBA-Stellungnahme vom 8. Juli 2026 dürfen Institute in der Zwischenzeit wahlweise nach IAS 1 oder nach IFRS 18 melden. Bedeutende Institute im Anwen­dungs­be­reich der EBA-ITS können die an IFRS 18 angelehnten FINREP-Meldebögen aus dem technischen Paket für Version 4.4 (Phase 1) freiwillig nutzen. Dasselbe gilt für bedeutende Institute unter der EZB-FINREP-Verordnung, die an den neuen Standard angepasst wird. Weniger bedeutende Institute können wählen, sofern ihre nationale Auf­sichts­be­hörde dies zulässt. Die gewählte Option erfassen die nationalen Behörden. Für Rech­nungs­we­sen und Meldewesen in Banken ist die Reihenfolge klar: Erst klären, ob die nationale Aufsicht die Wahl erlaubt, dann entscheiden, ob bis September 2027 weiter nach IAS 1 oder früher nach IFRS 18 gemeldet wird, und die Entscheidung begründet ablegen. Umgesetzt ist das, wenn Zuständigkeit, gewählte Option und der Zeitpunkt der Umstellung schriftlich feststehen und im Meldeprozess hinterlegt sind. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank vermeidet eine frühe Festlegung doppelten Aufwand für zwei Ergeb­nis­for­mate. #Banken #Versicherer #Finanz­dienst­leis­ter #Prü­fungs­pla­nung #Qvestcon #MarkusJunge #IFRS18 #Meldewesen

Banken

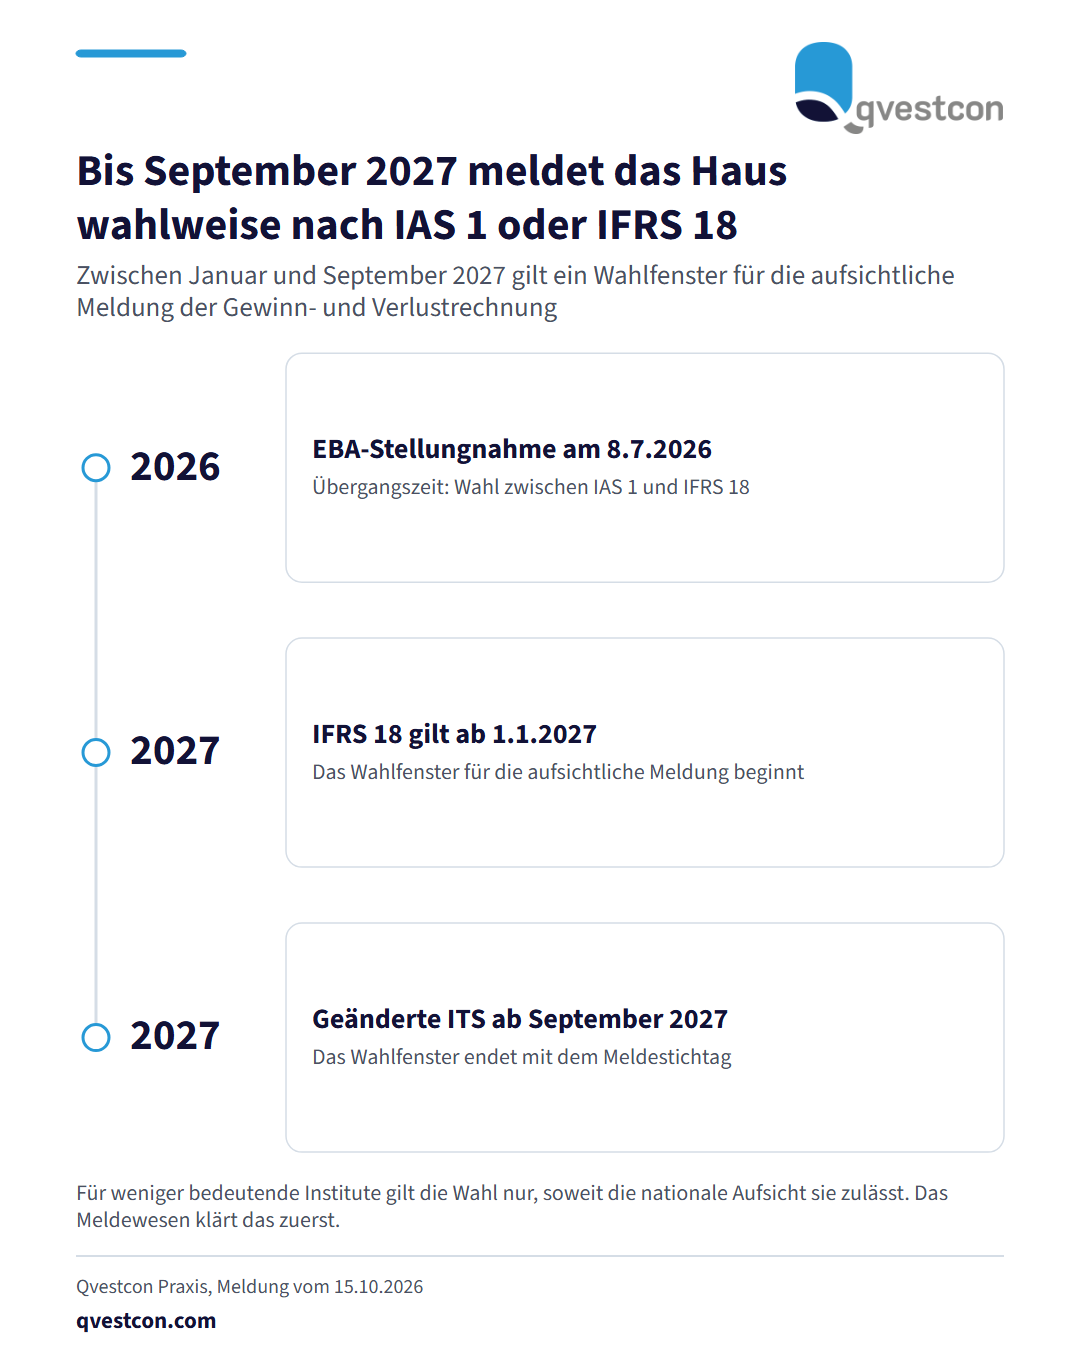
Zeitachse mit drei Marken: EBA-Stellungnahme am 8. Juli 2026, Geltung von IFRS 18 ab 1. Januar 2027 und Geltung der geänderten technischen Durchführungsstandards ab September 2027. Dazwischen liegt das Wahlfenster zwischen IAS 1 und IFRS 18.

Die EZB hat am 15. Oktober 2026 mitgeteilt, wie Institute die Gewinn- und Ver­lust­rech­nung aufsichtlich melden. Der Rech­nungs­le­gungs­stan­dard IFRS 18 gilt ab dem 1. Januar 2027. Die geänderten technischen Durch­füh­rungs­stan­dards (ITS) der EBA, die IFRS 18 berück­sich­ti­gen, sollen erst ab dem Meldestichtag September 2027 gelten. Nach der EBA-Stellungnahme vom 8. Juli 2026 dürfen Institute in der Zwischenzeit wahlweise nach IAS 1 oder nach IFRS 18 melden. Bedeutende Institute im Anwen­dungs­be­reich der EBA-ITS können die an IFRS 18 angelehnten FINREP-Meldebögen aus dem technischen Paket für Version 4.4 (Phase 1) freiwillig nutzen. Dasselbe gilt für bedeutende Institute unter der EZB-FINREP-Verordnung, die an den neuen Standard angepasst wird. Weniger bedeutende Institute können wählen, sofern ihre nationale Auf­sichts­be­hörde dies zulässt. Die gewählte Option erfassen die nationalen Behörden. Für Rech­nungs­we­sen und Meldewesen in Banken ist die Reihenfolge klar: Erst klären, ob die nationale Aufsicht die Wahl erlaubt, dann entscheiden, ob bis September 2027 weiter nach IAS 1 oder früher nach IFRS 18 gemeldet wird, und die Entscheidung begründet ablegen. Umgesetzt ist das, wenn Zuständigkeit, gewählte Option und der Zeitpunkt der Umstellung schriftlich feststehen und im Meldeprozess hinterlegt sind. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank vermeidet eine frühe Festlegung doppelten Aufwand für zwei Ergeb­nis­for­mate. #Banken #Versicherer #Finanz­dienst­leis­ter #Prü­fungs­pla­nung #Qvestcon #MarkusJunge #IFRS18 #Meldewesen

Diese Einordnung bezieht sich auf die verlinkte Ori­gi­nal­quelle. Sie ist keine Rechts­be­ra­tung im Einzelfall.

Kostenloses Erstgespräch anfragen →

Weitere Meldungen in Banken · alle Qvestcon-News