
WeitereVeröffentlicht am
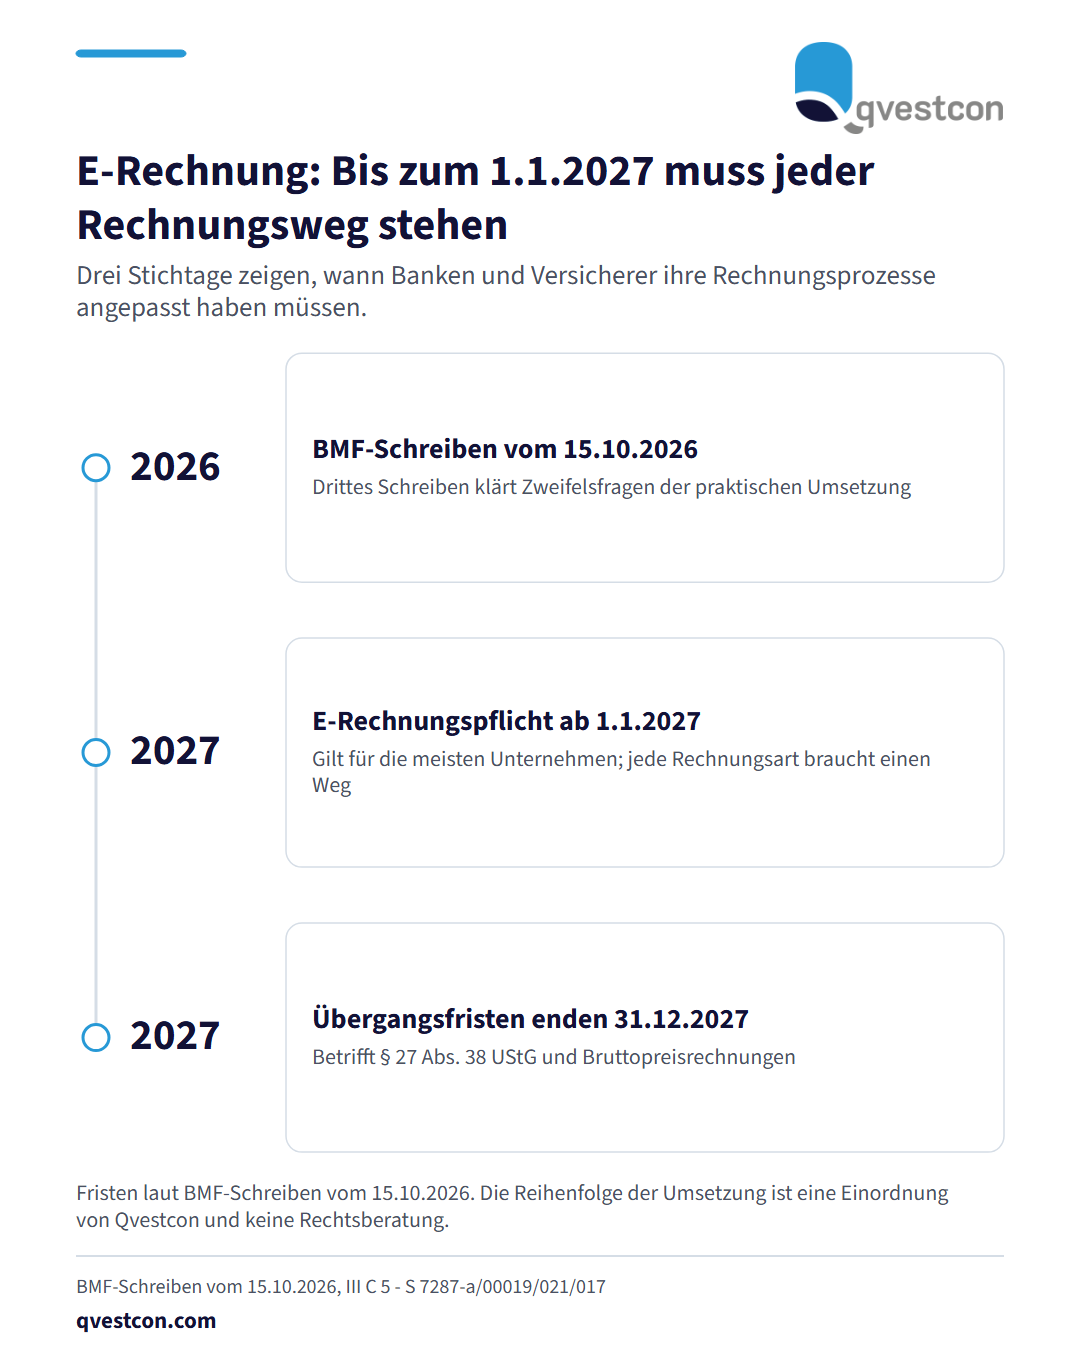
Das Bundesfinanzministerium (BMF) hat am 15.10.2026 sein drittes Schreiben zur E-Rechnung veröffentlicht (Geschäftszeichen III C 5 - S 7287-a/00019/021/017). Es gilt für Umsätze, die nach dem 31.12.2024 ausgeführt werden. Für die meisten Unternehmen beginnt die Pflicht zur E-Rechnung am 1.1.2027. Die Übergangsregelungen des § 27 Abs. 38 UStG bis zum 31.12.2027 bleiben bestehen. Für die Praxis heißt das: Anzahlungs-, Voraus- und Abschlagsrechnungen, die vor der eigenen E-Rechnungspflicht gestellt werden, müssen nicht als E-Rechnung übermittelt werden. Im strukturierten Teil der E-Rechnung müssen Leistungsart, Leistungsumfang und gegebenenfalls Leistungsort so eindeutig stehen, dass Lieferung oder sonstige Leistung, Leistungsort und Steuersatz prüfbar sind. Ergänzende Details, etwa Stundenaufschlüsselungen, dürfen in einen eingebetteten Anhang. Bei Rabattvereinbarungen genügt ein allgemeiner Hinweis auf die schriftliche Vereinbarung, wenn die Unterlagen innerhalb kurzer Zeit vorgelegt werden können. Bei Bruttopreisrechnungen gilt bis zum 31.12.2027 eine Nichtbeanstandungsregel für Rundungsdifferenzen. Eine Rechnungsberichtigung muss wiederum als E-Rechnung erfolgen, wenn die Leistung E-Rechnungspflichtig war. Ein bloßer Geschäftsregelfehler lässt die Datei nicht ihre Eigenschaft als E-Rechnung verlieren. Für den Vorsteuerabzug bleiben die richtigen und vollständigen Pflichtangaben entscheidend. Vorgehen aus unserer Einordnung: Zuerst die Rechnungsarten mit Teilentgelten, Rabatten und Korrekturen im Haus erfassen. Danach die Pflichtangaben im strukturierten Datensatz gegen die Klarstellungen abgleichen. Zuletzt die Validierungsregeln in ERP-, Abrechnungs- und Freigabeprozessen anpassen. Umgesetzt ist das, wenn jede ausgehende Rechnungsart einen dokumentierten Weg zur E-Rechnung hat. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank lohnt es sich, Rechnungsprozesse vor der Frist einmal vollständig durchzuspielen. #Banken #Versicherer #Finanzdienstleister #Prüfungsplanung #Qvestcon #MarkusJunge #ERechnung