
Zum Inhalt springen
Kostenloses ErstgesprächErstgespräch

Qvestcon News

Erster Kon­zern­ab­schluss nach Zukauf: Day-1 vorbereiten

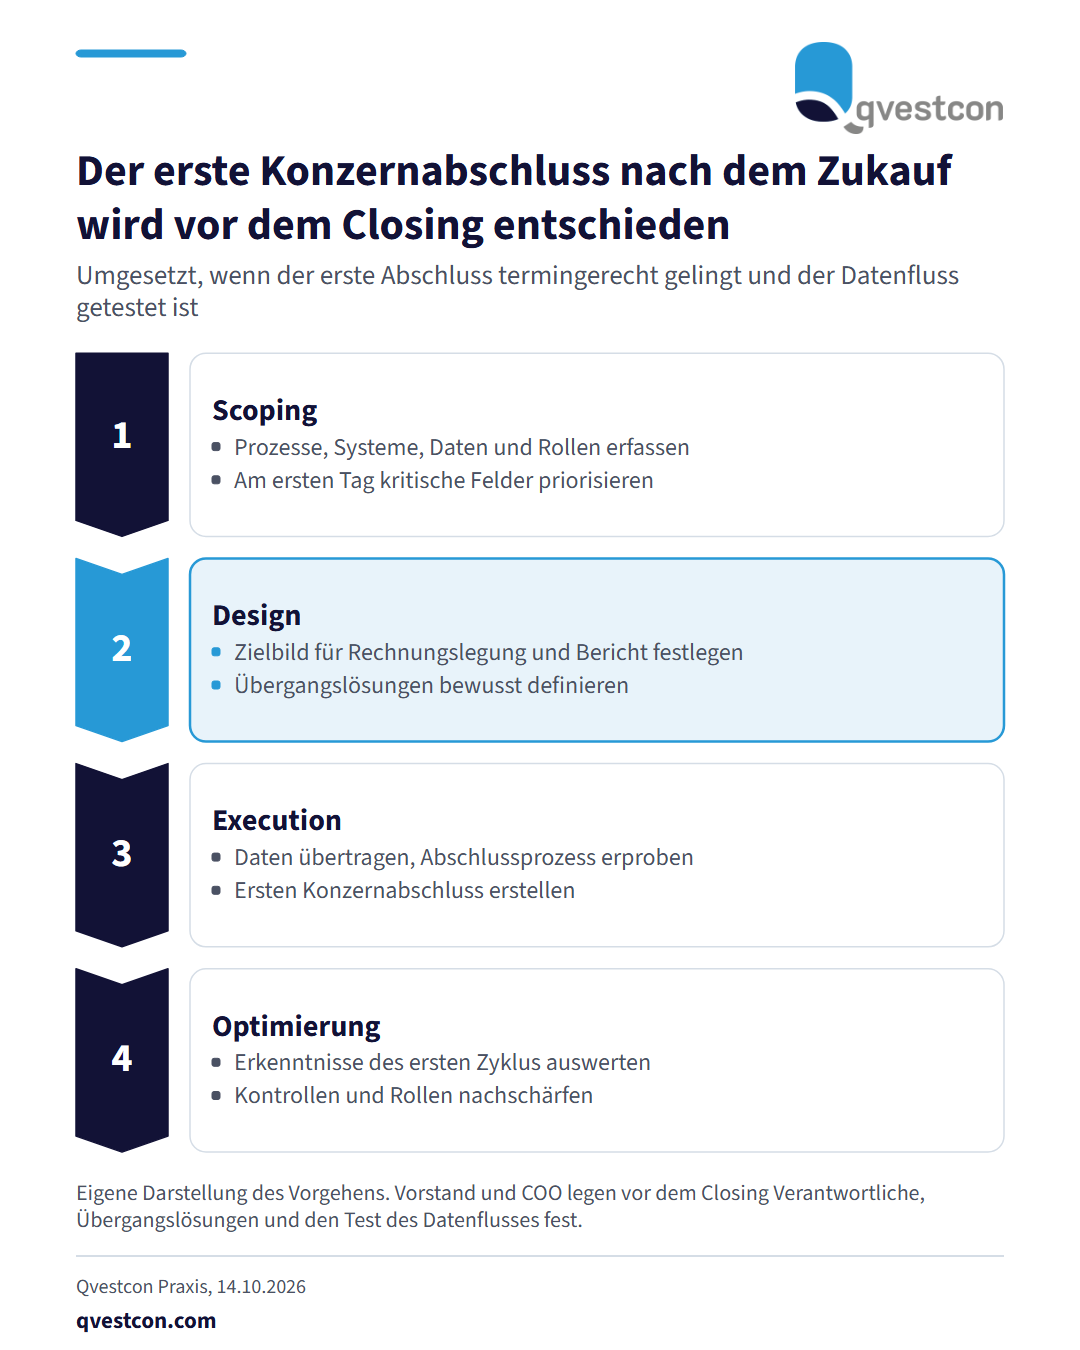
Mit dem Closing einer Unter­neh­mens­trans­ak­tion müssen schon im ersten Report­ing­zy­klus konsistente und nach­voll­zieh­bare Finanz­in­for­ma­tio­nen vorliegen, obwohl Prozesse, Systeme und Daten­struk­tu­ren erst schrittweise zusam­men­wach­sen. Für Vorstand, COO und Finanz­ver­ant­wort­li­che in Banken, Versicherern und Finanz­dienst­leis­tern ist das ein Planungsthema vor dem Closing. Der Weg läuft in vier Phasen. Nach dem Signing klärt die Scoping-Phase Prozesse, Systeme, Daten­struk­tu­ren und Ver­ant­wort­lich­kei­ten des Ziel­un­ter­neh­mens und priorisiert die Hand­lungs­fel­der, die am ersten Tag kritisch sind. In der Designphase entsteht das Zielbild für Rech­nungs­le­gung und Berichtswesen. Wo eine sofortige Angleichung weder nötig noch wirt­schaft­lich ist, werden bewusst Über­gangs­lö­sun­gen festgelegt, etwa Transition Service Agreements (befristete Dienst­leis­tungs­ver­ein­ba­run­gen zwischen Verkäufer und Käufer). Nach dem Closing setzt die Execution-Phase die Maßnahmen um: Daten­über­tra­gung, Erprobung der Abschluss­pro­zesse und erster Kon­zern­ab­schluss. Die Post-Day-1 Optimization nutzt die Erkenntnisse des ersten Zyklus für Prozesse, Kontrollen und Ver­ant­wort­lich­kei­ten. Fünf Punkte klären Sie früh. Erstens den Kon­so­li­die­rungs­kreis nach IFRS: Eine Beteiligung wird voll­kon­so­li­diert, at Equity bilanziert oder als Finanz­in­stru­ment nach IFRS 9 ausgewiesen, und der rechtliche Trans­ak­ti­ons­um­fang entspricht nicht immer der künftigen Kon­so­li­die­rungs­struk­tur. Zweitens die Bilan­zie­rungs­richt­li­nien von Käufer und Ziel­un­ter­neh­men. Lea­sing­ver­hält­nisse sind ein typischer Fall, weil Vertragsdaten oft über mehrere Gesell­schaf­ten verteilt liegen. Drittens das Konten-Mapping, also die Zuordnung der Konten verschiedener Kontenpläne. KI-gestützte Vorschläge helfen dabei nur mit klaren Daten­struk­tu­ren, nach­voll­zieh­ba­ren Zuord­nungs­re­geln und fachlicher Freigabe. Viertens den Record-to-Report-Prozess (vom Buchungsbeleg bis zum Bericht) mit Closing-Kalender, Rollen, Daten­lie­fe­run­gen, Kontrollen, Freigaben und Eska­la­ti­ons­we­gen. Fünftens den durchgängigen Datenfluss vom Ursprungs­sys­tem des Ziel­un­ter­neh­mens bis ins Kon­so­li­die­rungs­sys­tem des Käufers, abgesichert durch frühe End-to-End-Tests. Bei einem Carve-out (Herauslösung aus einem größeren Konzern) sind Datenbestände, Buchungs­lo­gi­ken und Historien rechtzeitig zu migrieren und zu dokumentieren, bevor der Zugriff auf die bisherigen Systeme endet. Umgesetzt ist das Vorhaben, wenn der erste Abschluss termingerecht gelingt, der Datenfluss getestet ist, kritisches Wissen und Sys­tem­zu­griffe gesichert sind und der erste Zyklus ausgewertet wurde.

KRITIS

Vorgehensmodell in vier Phasen: Scoping, Design, Execution und Optimierung. Die Designphase ist hervorgehoben. Sie legt das Zielbild und die Übergangslösungen für den ersten Konzernabschluss fest.

Mit dem Closing einer Unter­neh­mens­trans­ak­tion müssen schon im ersten Report­ing­zy­klus konsistente und nach­voll­zieh­bare Finanz­in­for­ma­tio­nen vorliegen, obwohl Prozesse, Systeme und Daten­struk­tu­ren erst schrittweise zusam­men­wach­sen. Für Vorstand, COO und Finanz­ver­ant­wort­li­che in Banken, Versicherern und Finanz­dienst­leis­tern ist das ein Planungsthema vor dem Closing. Der Weg läuft in vier Phasen. Nach dem Signing klärt die Scoping-Phase Prozesse, Systeme, Daten­struk­tu­ren und Ver­ant­wort­lich­kei­ten des Ziel­un­ter­neh­mens und priorisiert die Hand­lungs­fel­der, die am ersten Tag kritisch sind. In der Designphase entsteht das Zielbild für Rech­nungs­le­gung und Berichtswesen. Wo eine sofortige Angleichung weder nötig noch wirt­schaft­lich ist, werden bewusst Über­gangs­lö­sun­gen festgelegt, etwa Transition Service Agreements (befristete Dienst­leis­tungs­ver­ein­ba­run­gen zwischen Verkäufer und Käufer). Nach dem Closing setzt die Execution-Phase die Maßnahmen um: Daten­über­tra­gung, Erprobung der Abschluss­pro­zesse und erster Kon­zern­ab­schluss. Die Post-Day-1 Optimization nutzt die Erkenntnisse des ersten Zyklus für Prozesse, Kontrollen und Ver­ant­wort­lich­kei­ten. Fünf Punkte klären Sie früh. Erstens den Kon­so­li­die­rungs­kreis nach IFRS: Eine Beteiligung wird voll­kon­so­li­diert, at Equity bilanziert oder als Finanz­in­stru­ment nach IFRS 9 ausgewiesen, und der rechtliche Trans­ak­ti­ons­um­fang entspricht nicht immer der künftigen Kon­so­li­die­rungs­struk­tur. Zweitens die Bilan­zie­rungs­richt­li­nien von Käufer und Ziel­un­ter­neh­men. Lea­sing­ver­hält­nisse sind ein typischer Fall, weil Vertragsdaten oft über mehrere Gesell­schaf­ten verteilt liegen. Drittens das Konten-Mapping, also die Zuordnung der Konten verschiedener Kontenpläne. KI-gestützte Vorschläge helfen dabei nur mit klaren Daten­struk­tu­ren, nach­voll­zieh­ba­ren Zuord­nungs­re­geln und fachlicher Freigabe. Viertens den Record-to-Report-Prozess (vom Buchungsbeleg bis zum Bericht) mit Closing-Kalender, Rollen, Daten­lie­fe­run­gen, Kontrollen, Freigaben und Eska­la­ti­ons­we­gen. Fünftens den durchgängigen Datenfluss vom Ursprungs­sys­tem des Ziel­un­ter­neh­mens bis ins Kon­so­li­die­rungs­sys­tem des Käufers, abgesichert durch frühe End-to-End-Tests. Bei einem Carve-out (Herauslösung aus einem größeren Konzern) sind Datenbestände, Buchungs­lo­gi­ken und Historien rechtzeitig zu migrieren und zu dokumentieren, bevor der Zugriff auf die bisherigen Systeme endet. Umgesetzt ist das Vorhaben, wenn der erste Abschluss termingerecht gelingt, der Datenfluss getestet ist, kritisches Wissen und Sys­tem­zu­griffe gesichert sind und der erste Zyklus ausgewertet wurde.

Diese Einordnung bezieht sich auf die verlinkte Ori­gi­nal­quelle. Sie ist keine Rechts­be­ra­tung im Einzelfall.

Kostenloses Erstgespräch anfragen →

Weitere Meldungen in KRITIS · alle Qvestcon-News