
Zum Inhalt springen
Kostenloses ErstgesprächErstgespräch

Qvestcon News

Datenqualität vor der Due Diligence prüfen: Vorgehen

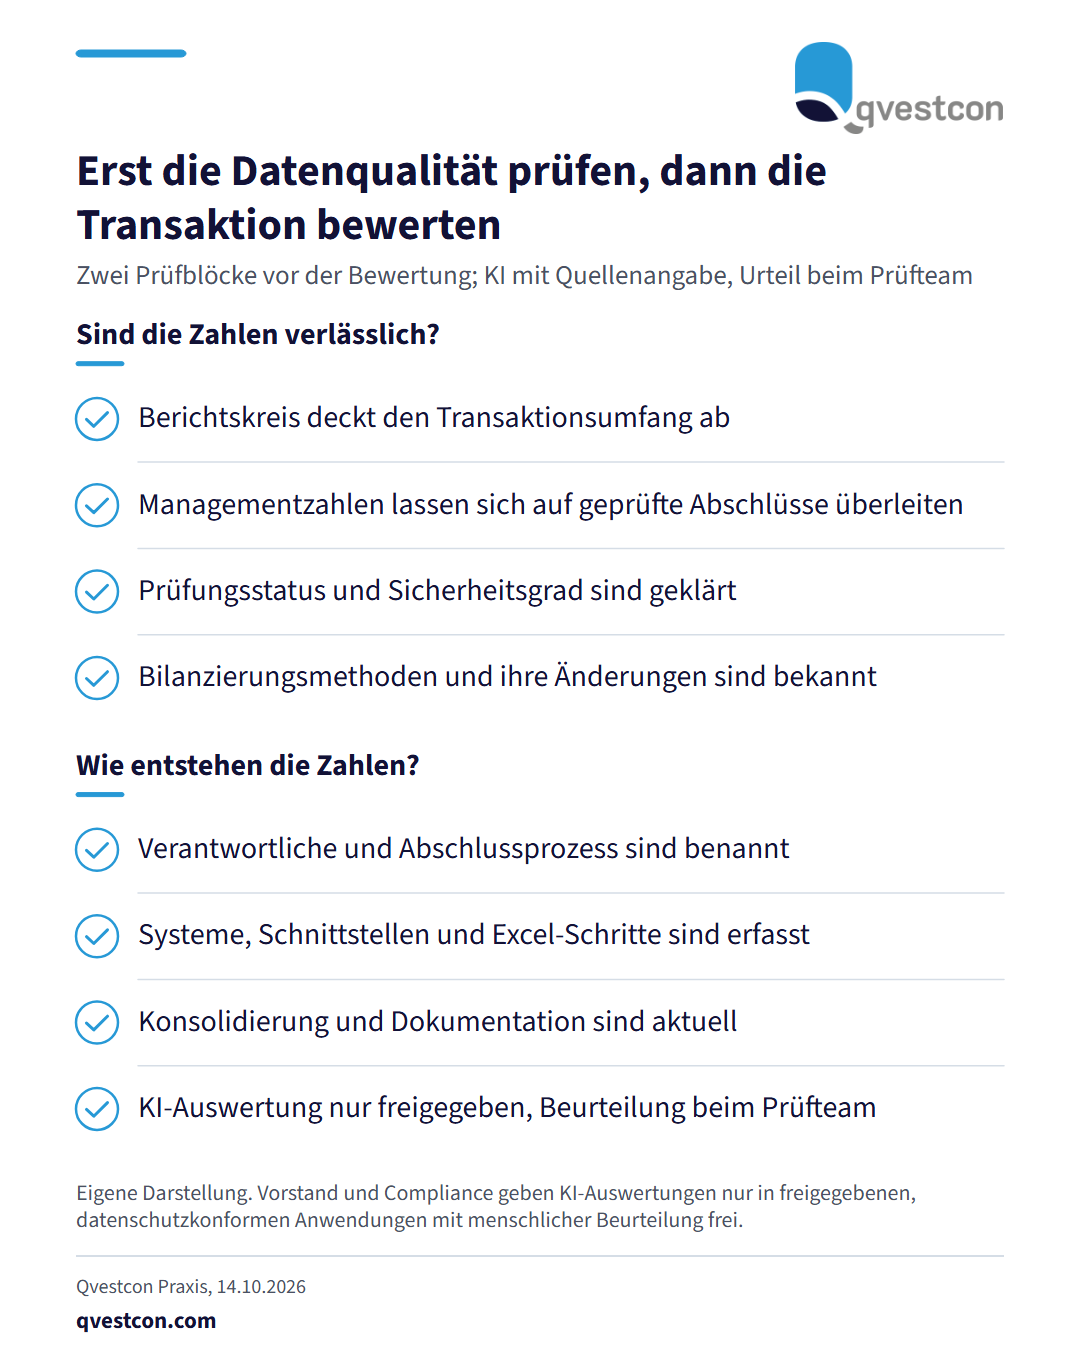
Eine Financial Due Diligence (Finanzprüfung vor einer Transaktion) liefert nur dann belastbare Erkenntnisse, wenn die zugrunde liegenden Finanz­in­for­ma­tio­nen vollständig und nach­voll­zieh­bar sind. Sind Daten lückenhaft oder inkonsistent, verlieren Analysen zu Ergebnis, Net Working Capital und Net Debt an Aussagekraft. Für Entscheider in Banken, Versicherern und Finanz­dienst­leis­tern, die Zukäufe oder Verkäufe vorbereiten, lässt sich die Prüfung der Datenqualität in zwei Blöcke gliedern. Block eins ist die Ver­läss­lich­keit der Zahlen. Zu klären sind die angewendeten Rech­nungs­le­gungs­grund­sätze, der Prü­fungs­sta­tus mit seinen Sicher­heits­gra­den (eine prüferische Durchsicht bietet weniger Sicherheit als eine Abschluss­prü­fung), Ermes­sens­spiel­räume und Änderungen der Bilan­zie­rungs­me­tho­den. Dazu kommen die Über­leit­bar­keit von Manage­ment­zah­len auf die geprüften Abschlüsse, die Voll­stän­dig­keit und Konsistenz von Gewinn- und Ver­lust­rech­nung, Bilanz und Cashflow, die Abgrenzung des Berichts­krei­ses zum Trans­ak­ti­ons­um­fang, Pro-forma-Anpassungen, Detailtiefe und Aktualität sowie die peri­oden­ge­rechte Abgrenzung. Block zwei ist der Erstel­lungs­pro­zess: Ver­ant­wort­lich­kei­ten, Monats-, Quartals- und Jah­res­ab­schluss, Systeme und Datenflüsse mit Schnitt­stel­len und Excel-Zwi­schen­schrit­ten, Kon­so­li­die­rung, Forecast-Prozess sowie aktuelle Dokumentation. Bei Carve-outs liegen für den Geschäfts­be­reich oft keine eigen­stän­di­gen geprüften Zahlen vor. Hier braucht es eine schrittweise Überleitung vom Konzern auf den Trans­ak­ti­ons­um­fang. Allo­ka­ti­ons­schlüs­sel, etwa nach Umsatz, Personalzahl oder Fläche, werden konsistent angewendet, begründet und in ihrer Wirkung auf die Kennzahlen beurteilt. Bei Geschäfts­mo­del­len mit hohem Ermessen kann ein Gespräch mit dem Abschluss­prü­fer helfen. Es ersetzt die eigene Analyse nicht. Generative KI kann die Sichtung großer Unter­la­gen­men­gen beschleunigen. Bewährt hat sich ein mehrstufiges Vorgehen: Dokumente und Berichts­pe­ri­oden erfassen, die Analysefelder einzeln mit einem festen Template bearbeiten und erst danach zusam­men­füh­ren. Die KI nennt für jede Aussage die Quelle und trennt dokumentierte Fakten, abgeleitete Beobachtungen und offene Punkte. Das Prüfteam verantwortet die Beurteilung von Wesent­lich­keit und Ermes­sens­ent­schei­dun­gen. Wegen der Ver­trau­lich­keit sollte der Einsatz nur in unter­neh­mens­sei­tig geprüften, freigegebenen und daten­schutz­kon­for­men Anwendungen erfolgen.

Versicherung

Checkliste mit zwei Gruppen. Die erste Gruppe fragt, ob die Zahlen verlässlich sind. Die zweite fragt, wie die Zahlen entstehen, und hält fest, dass KI nur in freigegebenen Anwendungen auswertet und das Prüfteam beurteilt.

Eine Financial Due Diligence (Finanzprüfung vor einer Transaktion) liefert nur dann belastbare Erkenntnisse, wenn die zugrunde liegenden Finanz­in­for­ma­tio­nen vollständig und nach­voll­zieh­bar sind. Sind Daten lückenhaft oder inkonsistent, verlieren Analysen zu Ergebnis, Net Working Capital und Net Debt an Aussagekraft. Für Entscheider in Banken, Versicherern und Finanz­dienst­leis­tern, die Zukäufe oder Verkäufe vorbereiten, lässt sich die Prüfung der Datenqualität in zwei Blöcke gliedern. Block eins ist die Ver­läss­lich­keit der Zahlen. Zu klären sind die angewendeten Rech­nungs­le­gungs­grund­sätze, der Prü­fungs­sta­tus mit seinen Sicher­heits­gra­den (eine prüferische Durchsicht bietet weniger Sicherheit als eine Abschluss­prü­fung), Ermes­sens­spiel­räume und Änderungen der Bilan­zie­rungs­me­tho­den. Dazu kommen die Über­leit­bar­keit von Manage­ment­zah­len auf die geprüften Abschlüsse, die Voll­stän­dig­keit und Konsistenz von Gewinn- und Ver­lust­rech­nung, Bilanz und Cashflow, die Abgrenzung des Berichts­krei­ses zum Trans­ak­ti­ons­um­fang, Pro-forma-Anpassungen, Detailtiefe und Aktualität sowie die peri­oden­ge­rechte Abgrenzung. Block zwei ist der Erstel­lungs­pro­zess: Ver­ant­wort­lich­kei­ten, Monats-, Quartals- und Jah­res­ab­schluss, Systeme und Datenflüsse mit Schnitt­stel­len und Excel-Zwi­schen­schrit­ten, Kon­so­li­die­rung, Forecast-Prozess sowie aktuelle Dokumentation. Bei Carve-outs liegen für den Geschäfts­be­reich oft keine eigen­stän­di­gen geprüften Zahlen vor. Hier braucht es eine schrittweise Überleitung vom Konzern auf den Trans­ak­ti­ons­um­fang. Allo­ka­ti­ons­schlüs­sel, etwa nach Umsatz, Personalzahl oder Fläche, werden konsistent angewendet, begründet und in ihrer Wirkung auf die Kennzahlen beurteilt. Bei Geschäfts­mo­del­len mit hohem Ermessen kann ein Gespräch mit dem Abschluss­prü­fer helfen. Es ersetzt die eigene Analyse nicht. Generative KI kann die Sichtung großer Unter­la­gen­men­gen beschleunigen. Bewährt hat sich ein mehrstufiges Vorgehen: Dokumente und Berichts­pe­ri­oden erfassen, die Analysefelder einzeln mit einem festen Template bearbeiten und erst danach zusam­men­füh­ren. Die KI nennt für jede Aussage die Quelle und trennt dokumentierte Fakten, abgeleitete Beobachtungen und offene Punkte. Das Prüfteam verantwortet die Beurteilung von Wesent­lich­keit und Ermes­sens­ent­schei­dun­gen. Wegen der Ver­trau­lich­keit sollte der Einsatz nur in unter­neh­mens­sei­tig geprüften, freigegebenen und daten­schutz­kon­for­men Anwendungen erfolgen.

Diese Einordnung bezieht sich auf die verlinkte Ori­gi­nal­quelle. Sie ist keine Rechts­be­ra­tung im Einzelfall.

Kostenloses Erstgespräch anfragen →

Weitere Meldungen in Versicherung · alle Qvestcon-News