
Zum Inhalt springen
Kostenloses ErstgesprächErstgespräch

Qvestcon News

EZB-Daten: Kleinere Banken vergeben mehr immo­bi­li­en­be­si­cherte Kredite

Die EZB-Ban­ken­auf­sicht hat am 2026-11-11 aktuelle Kennzahlen zu den weniger bedeutenden Instituten im Euroraum ver­öf­fent­licht. Im zweiten Quartal 2026 stieg der Anteil immo­bi­li­en­be­si­cher­ter Kredite an allen Krediten dieser Banken von 47 % Mitte 2020 auf 53 %. Die Kredite summieren sich auf 1.714 Mrd. €. Davon gehen 79,5 % an private Haushalte und 20,5 % an Nicht­fi­nanz­un­ter­neh­men. Die Aufsicht zählt 1.799 weniger bedeutende Institute. Ihre harte Kern­ka­pi­tal­quote (CET1) liegt bei 18,88 % und die Eigen­ka­pi­tal­ren­dite bei 7,68 %. Die Quote notleidender Kredite beträgt 2,83 % und die Liqui­di­täts­de­ckungs­quote 210,28 %. Für die Praxis ergeben sich drei Schritte. Erstens prüfen Risi­ko­con­trol­ling und Kreditbereich, wie hoch die Immo­bi­li­en­kon­zen­tra­tion im eigenen Portfolio ist und ob sie in der Risi­ko­in­ven­tur ausgewiesen wird. Zweitens bereiten Häuser die Liquiditäts- und Refi­nan­zie­rungs­steue­rung auf die überarbeitete SREP-Methodik vor, die ab nächstem Jahr kurzfristiges Liqui­di­täts­ri­siko, Finan­zie­rungs­nach­hal­tig­keit und Risi­ko­kon­trol­len bewertet. Drittens sollte die Datenbasis zu physischen Klimarisiken der Sicherheiten stehen, weil die EZB-Aufsicht ab 2027 genauer hinsieht, wie Banken diese Risiken messen und steuern. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank scheitert die Umsetzung selten an der Methodik. Häufiger fehlt eine klare Zuordnung, wer die Sicher­hei­ten­da­ten pflegt und wer sie freigibt. Diese Zuständigkeit gehört vor dem Prü­fungs­ter­min geklärt.

Banken

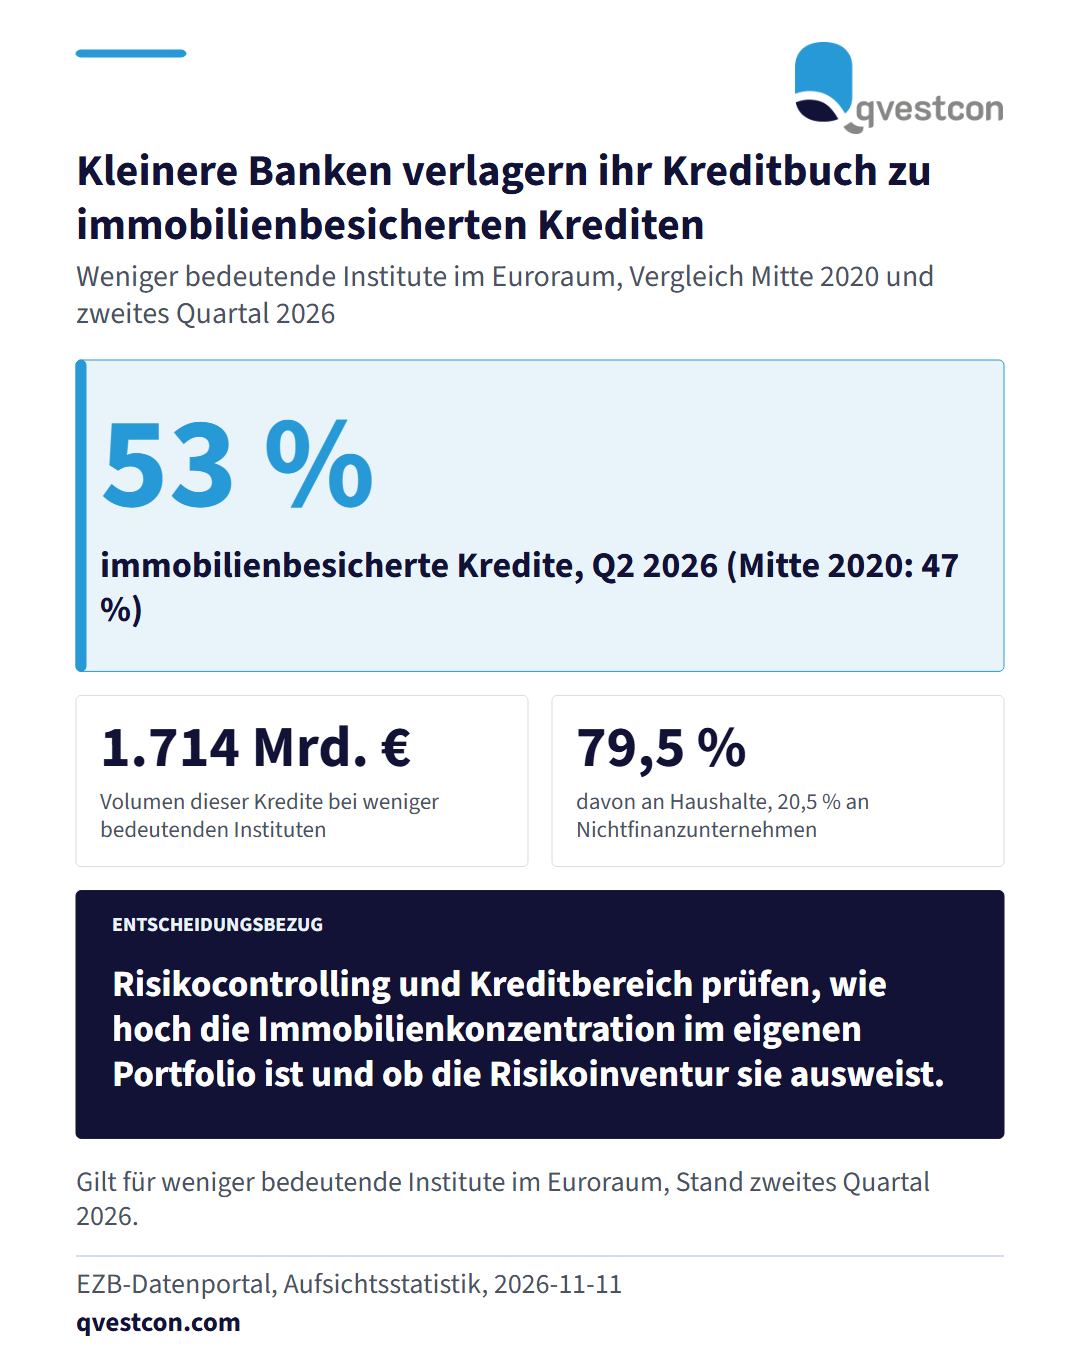
Drei Kernzahlen: 53 % immobilienbesicherte Kredite gegenüber 47 % Mitte 2020, Volumen 1.714 Mrd. €, davon 79,5 % an Haushalte.

Die EZB-Ban­ken­auf­sicht hat am 2026-11-11 aktuelle Kennzahlen zu den weniger bedeutenden Instituten im Euroraum ver­öf­fent­licht. Im zweiten Quartal 2026 stieg der Anteil immo­bi­li­en­be­si­cher­ter Kredite an allen Krediten dieser Banken von 47 % Mitte 2020 auf 53 %. Die Kredite summieren sich auf 1.714 Mrd. €. Davon gehen 79,5 % an private Haushalte und 20,5 % an Nicht­fi­nanz­un­ter­neh­men. Die Aufsicht zählt 1.799 weniger bedeutende Institute. Ihre harte Kern­ka­pi­tal­quote (CET1) liegt bei 18,88 % und die Eigen­ka­pi­tal­ren­dite bei 7,68 %. Die Quote notleidender Kredite beträgt 2,83 % und die Liqui­di­täts­de­ckungs­quote 210,28 %. Für die Praxis ergeben sich drei Schritte. Erstens prüfen Risi­ko­con­trol­ling und Kreditbereich, wie hoch die Immo­bi­li­en­kon­zen­tra­tion im eigenen Portfolio ist und ob sie in der Risi­ko­in­ven­tur ausgewiesen wird. Zweitens bereiten Häuser die Liquiditäts- und Refi­nan­zie­rungs­steue­rung auf die überarbeitete SREP-Methodik vor, die ab nächstem Jahr kurzfristiges Liqui­di­täts­ri­siko, Finan­zie­rungs­nach­hal­tig­keit und Risi­ko­kon­trol­len bewertet. Drittens sollte die Datenbasis zu physischen Klimarisiken der Sicherheiten stehen, weil die EZB-Aufsicht ab 2027 genauer hinsieht, wie Banken diese Risiken messen und steuern. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank scheitert die Umsetzung selten an der Methodik. Häufiger fehlt eine klare Zuordnung, wer die Sicher­hei­ten­da­ten pflegt und wer sie freigibt. Diese Zuständigkeit gehört vor dem Prü­fungs­ter­min geklärt.

Ori­gi­nal­quelle: EZB-Datenportal: Overview of less significant institutions →

Teilen

Diese Einordnung bezieht sich auf die verlinkte Ori­gi­nal­quelle. Sie ist keine Rechts­be­ra­tung im Einzelfall.

Kostenloses Erstgespräch anfragen →

Weitere Meldungen in Banken · alle Qvestcon-News