
Zum Inhalt springen
Kostenloses ErstgesprächErstgespräch

Qvestcon News

Unzer erhält bis zu 200 Millionen Euro für Ratenkäufe

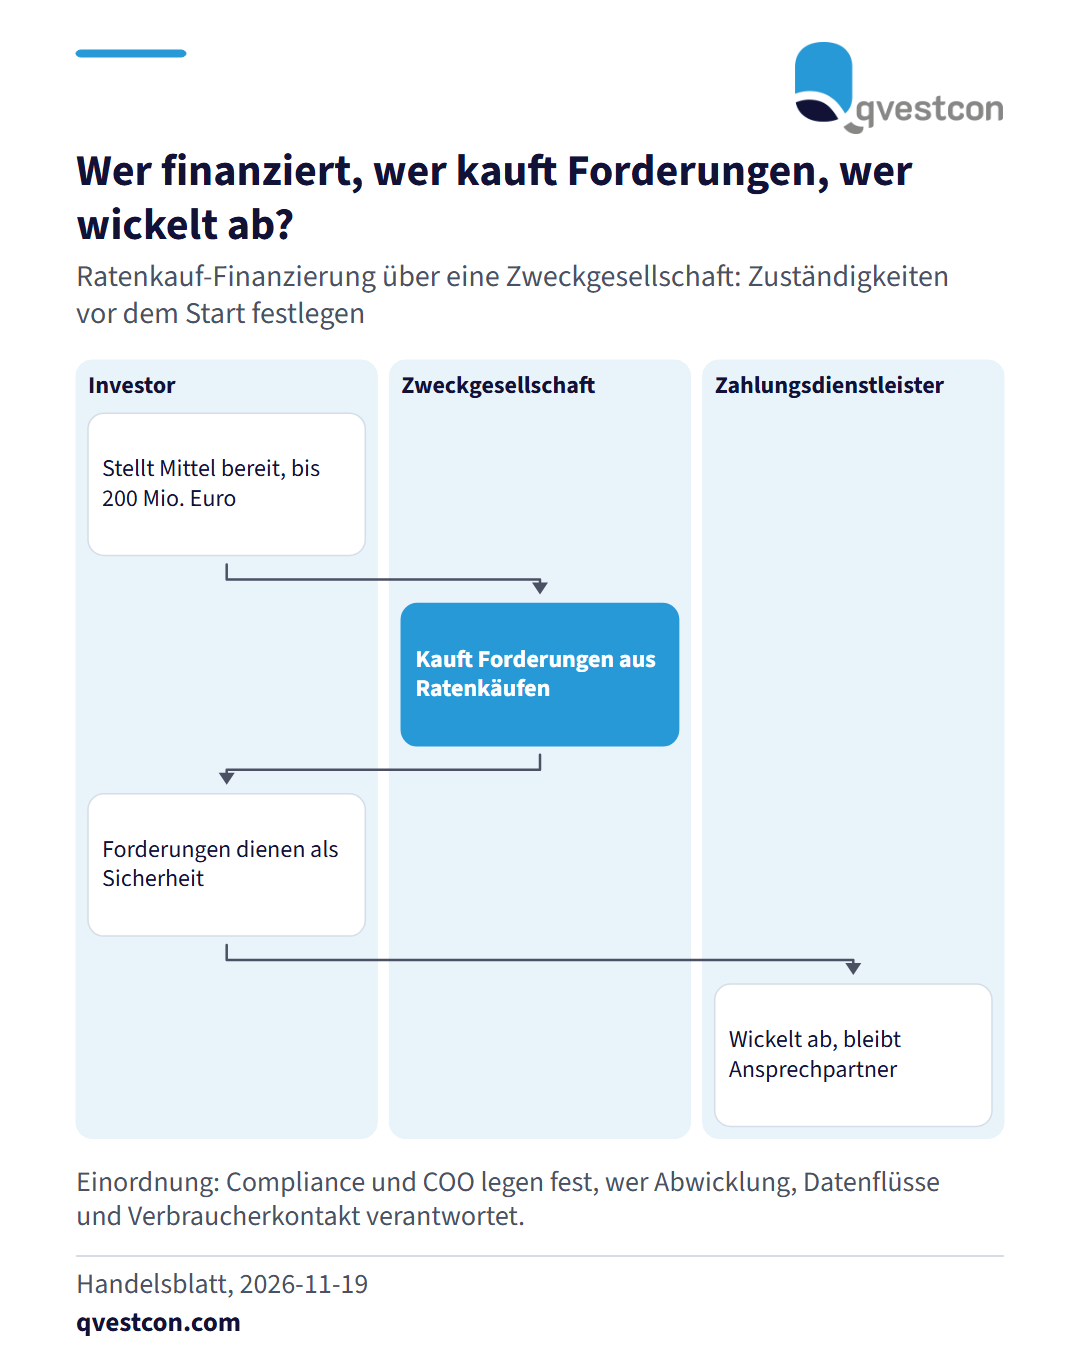
Der Zah­lungs­dienst­leis­ter Unzer hat mit dem US-Investor i80 Group eine Finan­zie­rungs­ver­ein­ba­rung über bis zu 200 Millionen Euro geschlossen. Das Geld soll das Geschäft mit Rechnungs- und Ratenkäufen ausbauen, das in der Branche Buy now, pay later (BNPL) heißt. Der Investor stellt einer Zweck­ge­sell­schaft (Special Purpose Vehicle, SPV) Mittel bereit. Das SPV kauft damit Forderungen aus Unzers BNPL-Geschäft, die dem Investor als Sicherheit dienen. Unzer wickelt die Transaktionen weiter ab und bleibt Ansprech­part­ner für Händler und Verbraucher. Für Banken und Finanz­dienst­leis­ter, die Ratenkäufe finanzieren oder Forderungen ankaufen, ist das ein Praxisfall: Bleibt die Abwicklung beim Dienstleister, sollten Zustän­dig­kei­ten, Datenflüsse und Ver­brau­cher­schutz­fra­gen vorab schriftlich festgelegt sein. Kritiker sehen bei BNPL die Gefahr einer Schuldenfalle. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank gelingt das am besten mit einer Aufgabenliste, die Dienstleister, Zweck­ge­sell­schaft und Investor sauber trennt.

Banken

Ablaufbild mit drei Rollen: Der Investor stellt bis zu 200 Millionen Euro bereit, die Zweckgesellschaft kauft Forderungen aus Ratenkäufen, die dem Investor als Sicherheit dienen, und der Zahlungsdienstleister wickelt weiter ab.

Der Zah­lungs­dienst­leis­ter Unzer hat mit dem US-Investor i80 Group eine Finan­zie­rungs­ver­ein­ba­rung über bis zu 200 Millionen Euro geschlossen. Das Geld soll das Geschäft mit Rechnungs- und Ratenkäufen ausbauen, das in der Branche Buy now, pay later (BNPL) heißt. Der Investor stellt einer Zweck­ge­sell­schaft (Special Purpose Vehicle, SPV) Mittel bereit. Das SPV kauft damit Forderungen aus Unzers BNPL-Geschäft, die dem Investor als Sicherheit dienen. Unzer wickelt die Transaktionen weiter ab und bleibt Ansprech­part­ner für Händler und Verbraucher. Für Banken und Finanz­dienst­leis­ter, die Ratenkäufe finanzieren oder Forderungen ankaufen, ist das ein Praxisfall: Bleibt die Abwicklung beim Dienstleister, sollten Zustän­dig­kei­ten, Datenflüsse und Ver­brau­cher­schutz­fra­gen vorab schriftlich festgelegt sein. Kritiker sehen bei BNPL die Gefahr einer Schuldenfalle. Aus unserer Erfahrung bei Kunden aus Versicherung und Bank gelingt das am besten mit einer Aufgabenliste, die Dienstleister, Zweck­ge­sell­schaft und Investor sauber trennt.

Ori­gi­nal­quelle: Handelsblatt →

Teilen

Diese Einordnung bezieht sich auf die verlinkte Ori­gi­nal­quelle. Sie ist keine Rechts­be­ra­tung im Einzelfall.

Kostenloses Erstgespräch anfragen →

Weitere Meldungen in Banken · alle Qvestcon-News