
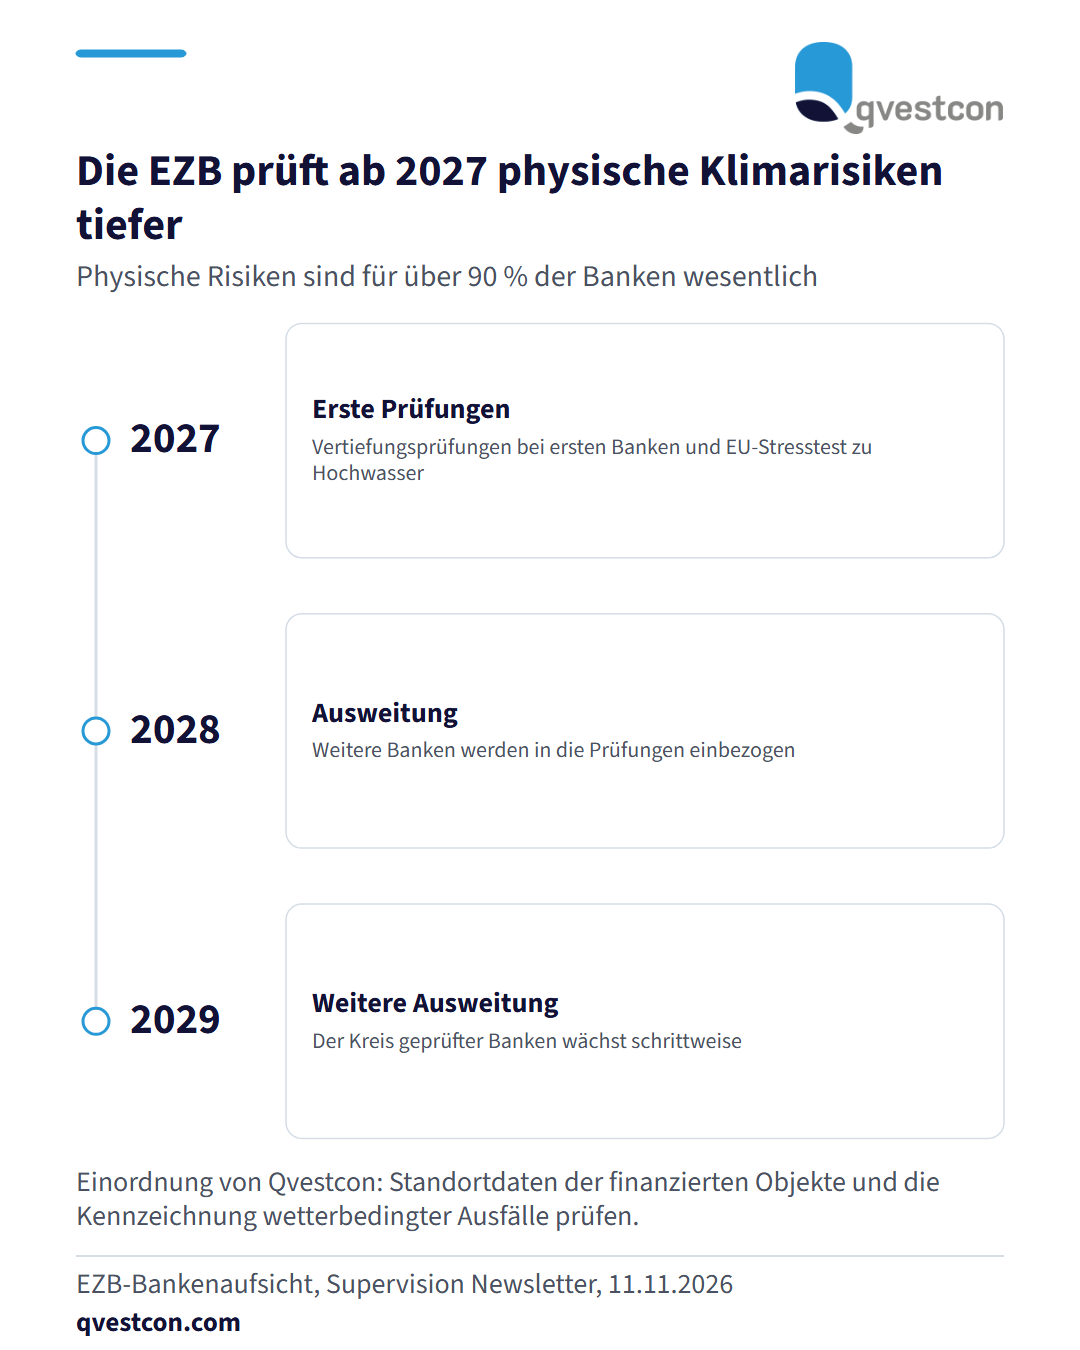
Mehr als 90 Prozent der beaufsichtigten Banken stufen physische Risiken als wesentlich ein. Die EZB kündigt dazu ab 2027 Vertiefungsprüfungen an: zuerst bei einer Auswahl von Banken, 2028 und 2029 schrittweise erweitert. Geprüft wird, wie Banken physische Risiken auf Kunden- und Transaktionsebene messen und steuern. Der EU-weite Stresstest 2027 verlangt zudem Hochwasserverluste vor und nach Versicherung und staatlicher Unterstützung. Das berührt auch Versicherer, denn steigende Prämien und Marktrückzüge verschieben Verluste auf Haushalte, Unternehmen und Banken. Für die Praxis nennt die EZB zwei Hebel: genaue Standortdaten der finanzierten Objekte statt Firmensitzen als Ersatz, wodurch laut zitierter Forschung bis zu 70 Prozent erwarteter Verluste fehlen können, und ein Verfahren, das Ausfälle nach Wetterereignissen als solche kennzeichnet.