
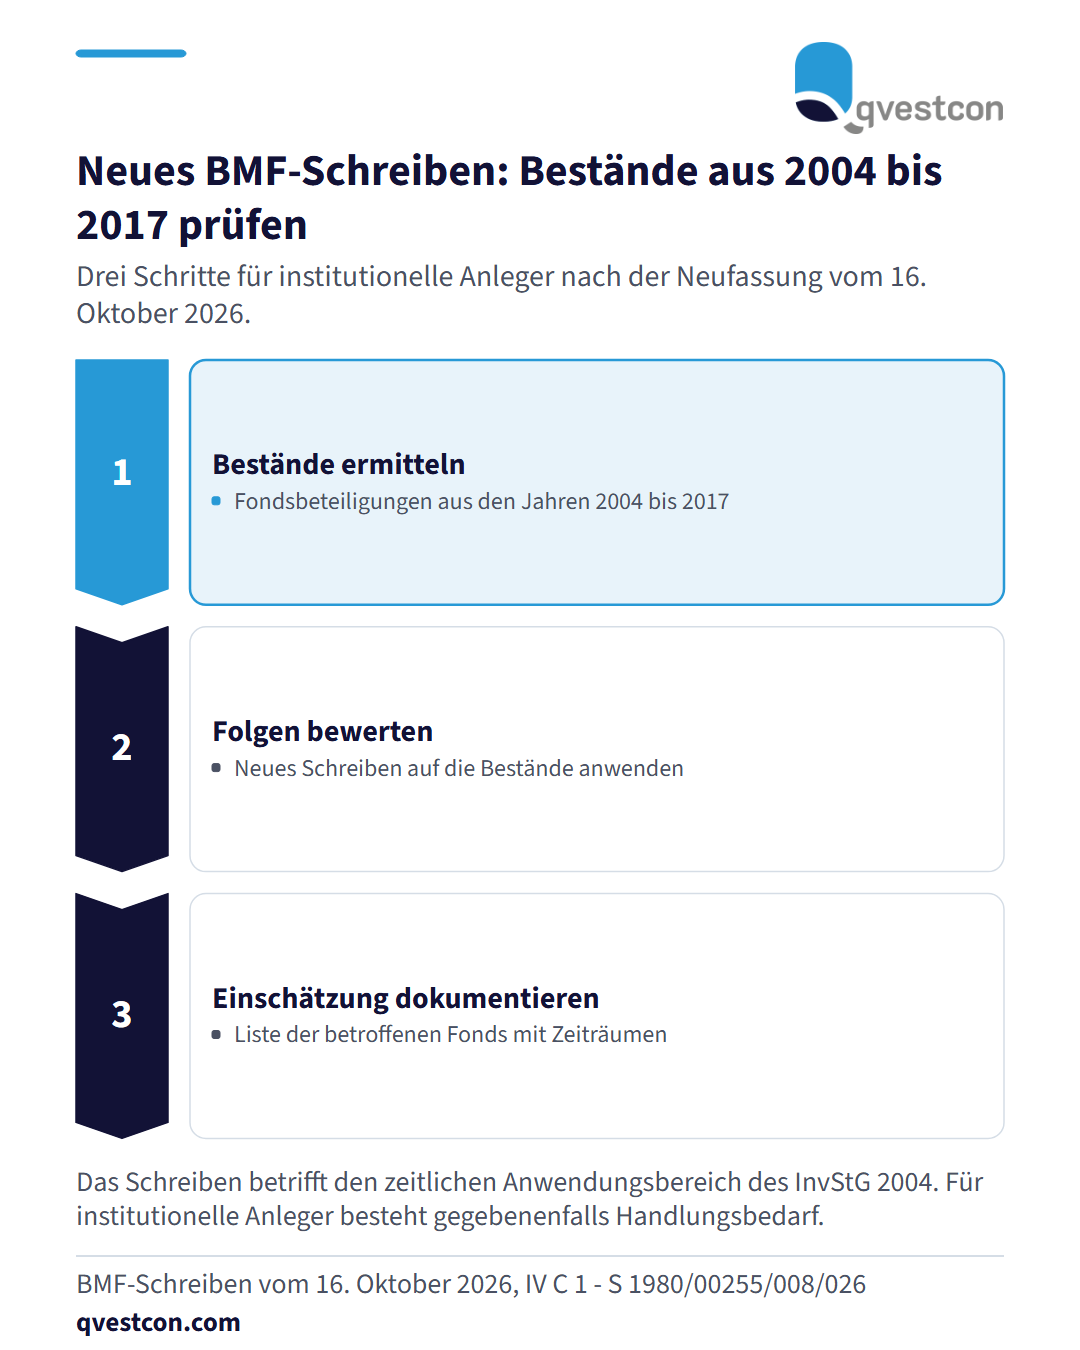
Das Bundesfinanzministerium hat am 16. Oktober 2026 sein Schreiben zur steuerlichen Behandlung von Kopplungsgeschäften bei Investmentfonds neu gefasst (Aktenzeichen IV C 1 - S 1980/00255/008/026). Es betrifft den zeitlichen Anwendungsbereich des InvStG 2004, also die Jahre 2004 bis einschließlich 2017. Für institutionelle Anleger besteht gegebenenfalls Handlungsbedarf. Ein praktischer erster Schritt: Die Steuerabteilung ermittelt, welche Fondsbeteiligungen und Veranlagungszeiträume aus den Jahren 2004 bis 2017 in den eigenen Beständen liegen. Danach lässt sich klären, ob das neue Schreiben dafür Folgen hat. Umgesetzt ist es, wenn die Liste der betroffenen Fonds mit Zeiträumen vorliegt und die Einschätzung dokumentiert ist.